

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน3 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บริษัท เทคโนเมดิคัล จำกัด (มหาชน) ดำเนินธุรกิจเป็นตัวแทนจำหน่ายเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์ โดยนำเข้าเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์ จากบริษัทผู้ผลิตเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์ชั้นนำของโลก เพื่อจำหน่ายให้กับสถานพยาบาลในประเทศ ซึ่งประกอบด้วย โรงพยาบาลรัฐบาล โรงพยาบาลเอกชน และคลินิกและบุคลากรทางการแพทย์ในประเทศไทย โดยผลิตภัณฑ์ที่บริษัทจำหน่ายเป็นเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์ที่ทันสมัยและได้รับมาตรฐานสากล ซึ่งแบ่งออกเป็น 2 กลุ่ม แยกตามลักษณะการใช้งานของผลิตภัณฑ์ และในปี 2566 บริษัทย่อย (บริษัท ทีเอ็ม เนิร์สซิ่ง แคร์ จำกัด ภายหลังเปลี่ยนชื่อเป็น บริษัท เดอะพาเร้นส์ จำกัด) ได้เปิดให้บริการศูนย์นวัตกรรมสุขภาพ เพื่อคุณภาพชีวิตที่ยืนยาว และการดูแลผู้สูงอายุ ทำให้มีรายได้จากการให้บริการที่เกี่ยวข้องกับการบริบาล ดังนั้นจำแนกกลุ่มรายได้ออกเป็น 3 กลุ่ม ดังนี้
1. กลุ่มอุปกรณ์และวัสดุสิ้นเปลือง
2. กลุ่มอุปกรณ์และเครื่องมือทางการแพทย์
3. การให้บริการที่เกี่ยวกับการบริบาล
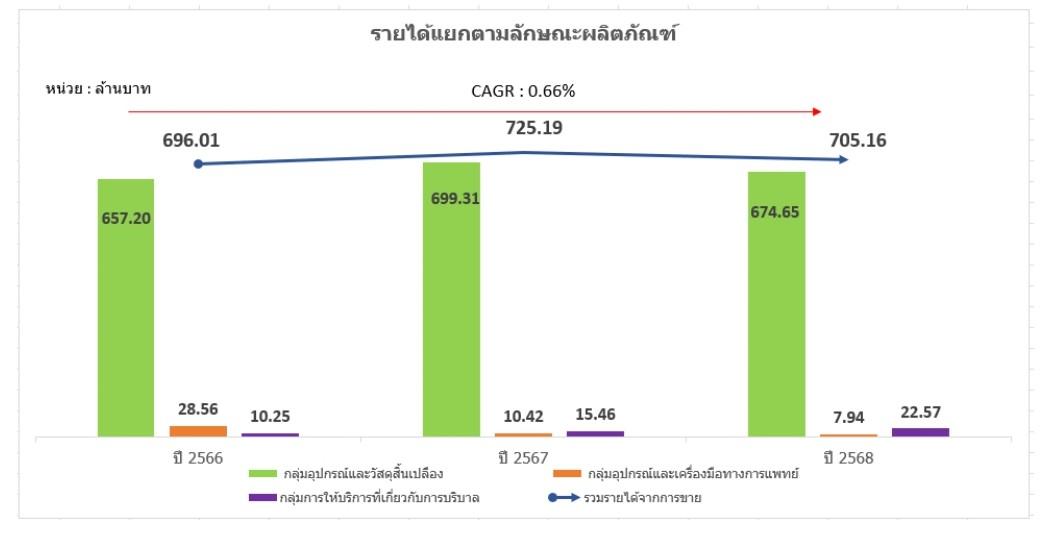
เมื่อพิจารณาภาพรวมผลการดำเนินงานของบริษัท ตั้งแต่ปี 2566 - ปี 2568 บริษัทมีรายได้จากการขายเพิ่มขึ้น มีอัตราการเติบโตเฉลี่ย (Compound Annual Growth Rate : CAGR) ตลอดระยะเวลาดังกล่าว มีอัตราการเติบโตร้อยละ 0.66 แต่หากพิจารณายอดขายในปี 2566 มียอดขายเพิ่มขึ้น เนื่องจากยอดขายสินค้ากลุ่มใช้แล้วทิ้งในห้องผ่าตัด และสินค้ากลุ่มธนาคารเลือดเพิ่มขึ้นมีการขยายตลาดเข้าโรงพยาบาลใหม่ได้ตั้งแต่ช่วงไตรมาสที่ 2/2565 และบริษัทย่อย (บริษัท เดอะพาเร้นส์ จำกัด เดิมชื่อ บริษัท ทีเอ็ม เนิร์สซิ่ง แคร์ จำกัด)ได้เป็นเปิดให้บริการสถานดูแลผู้สูงอายุ ในปี 2566 ทำให้มีรายได้จากการให้บริการที่เกี่ยวข้องกับการบริบาลเพิ่มขึ้น 10.25 ล้านบาท
และในขณะเดียวกันยอดขายในปี 2567 มียอดขายเพิ่มขึ้นอย่างมาก เนื่องจากยอดขายสินค้ากลุ่มใช้แล้วทิ้งในห้องผ่าตัด และสินค้ากลุ่มธนาคารเลือดเพิ่มขึ้นมีการขยายตลาดเข้าโรงพยาบาลใหม่ได้ตั้งแต่ช่วงไตรมาสที่ 2/2565 และบริษัทย่อย (บริษัท เดอะพาเร้นส์จำกัด) ได้เปิดให้บริการสถานดูแลผู้สูงอายุ ในปี 2566 ทำให้มีรายได้จากการให้บริการที่เกี่ยวข้องกับการบริบาล เพิ่มขึ้นเป็น 15.46 ล้านบาท ในปี 2567
และยอดขายในปี 2568 ยอดขายลดลง เนื่องจากยอดขายสินค้ากลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-ห้องผ่าตัดลดลงจากการแข่งขันราคา และสินค้ากลุ่มธนาคารเลือดไม่ชนะการประมูลที่สภากาชาด แต่ในขณะเดียวกันมีรายได้จากการให้บริการที่เกี่ยวข้องกับการบริบาล เพิ่มขึ้นเป็น 22.57 ล้านบาท ในปี 2568
บริษัทมีรายได้รวมในปี 2566 และปี 2567 และปี 2568 เท่ากับ 702.67 ล้านบาท 730.16 ล้านบาท และ 707.58 ล้านบาท ตามลำดับ แบ่งเป็นรายได้จากการขายเท่ากับ 696.02 ล้านบาท 725.18 ล้านบาท และ 705.16 ล้านบาท หรือคิดเป็นร้อยละ 99.05 ร้อยละ 99.28 และร้อยละ 99.62 ของรายได้รวม ตามลำดับ และรายได้อื่นเท่ากับ 0.99 ล้านบาท 0.83 ล้านบาท และ 1.22 ล้านบาท หรือคิดเป็นร้อยละ 0.14 ร้อยละ 0.11 และร้อยละ 0.17 ของรายได้รวมตามลำดับ
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
รายได้จากการขายแยกตามลักษณะของผลิตภัณฑ์
กลุ่มสินค้า | 2566 | 2567 | 2568 | |||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
| 657.20 | 94.43 | 699.30 | 96.43 | 674.65 | 95.67 |
| 28.56 | 4.10 | 10.42 | 1.44 | 7.94 | 1.13 |
| 10.25 | 1.47 | 15.46 | 2.13 | 22.57 | 3.20 |
รวมรายได้จากการขาย | 696.01 | 100.00 | 725.18 | 100.00 | 705.16 | 100.00 |
รายได้จากการขายของบริษัทสามารถแบ่งตามลักษณะของผลิตภัณฑ์ออกเป็น 3 กลุ่ม คือ กลุ่มอุปกรณ์และวัสดุสิ้นเปลือง กลุ่มอุปกรณ์และเครื่องมือทางการแพทย์ และการให้บริการที่เกี่ยวกับการฟื้นฟูสุขภาพ และการบริบาล
1. รายได้จากการขายกลุ่มอุปกรณ์และวัสดุสิ้นเปลือง
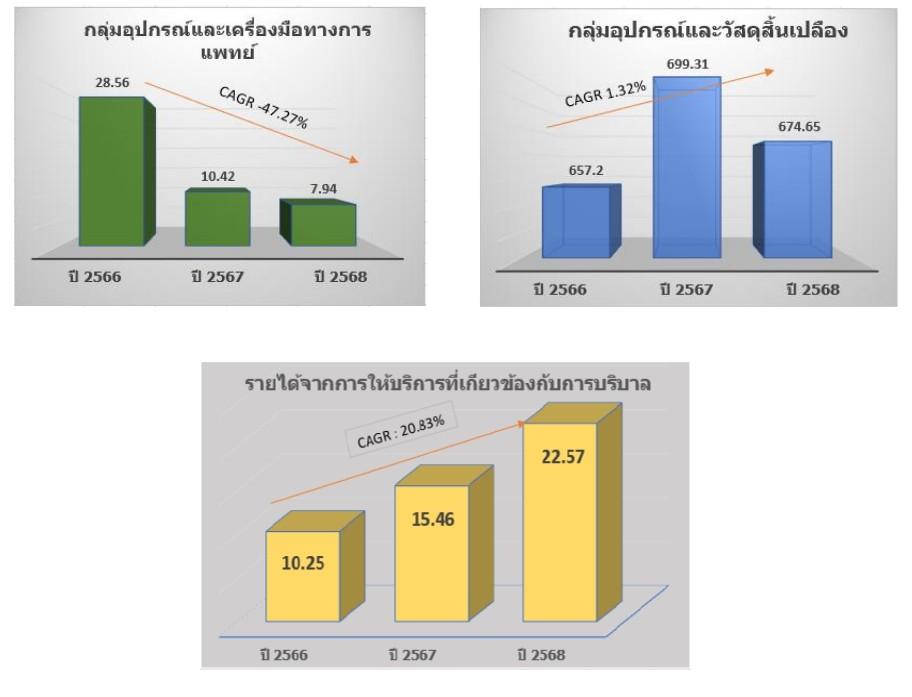
ในปี 2566 ปี 2567 ปี 2568 รายได้จากการขายกลุ่มอุปกรณ์และวัสดุสิ้นเปลือง มูลค่ารวมเท่ากับ 657.20 ล้านบาท 699.30 ล้านบาท และ 674.65 ล้านบาท หรือคิดเป็นสัดส่วนร้อยละ 94.43 ร้อยละ 96.43 และร้อยละ 95.67 ของรายได้จากการขายตามลำดับ
ในปี 2567 มียอดขายเพิ่มขึ้นอย่างมาก จากสินค้ากลุ่มใช้แล้วทิ้งในห้องผ่าตัด และสินค้ากลุ่มธนาคารเลือด เนื่องจากโรงพยาบาลสามารถกลับมาให้บริการด้านการผ่าตัดได้ตามปกติ และการเร่งขยายตลาดอย่างต่อเนื่องส่งผลให้มียอดขายเพิ่มขึ้นอย่างต่อเนื่อง เมื่อเทียบกับปี 2566 มียอดขายเพิ่มขึ้น เนื่องจากยอดขายสินค้ากลุ่มใช้แล้วทิ้งในห้องผ่าตัด และสินค้ากลุ่มธนาคารเลือดเพิ่มขึ้นมีการขยายตลาดเข้าโรงพยาบาลใหม่ได้ตั้งแต่ช่วงไตรมาสที่ 2/2565 และการทำตลาดอย่างต่อเนื่องสำหรับสินค้าใหม่ส่งผลให้มียอดขายเพิ่มขึ้น เช่น สินค้ากลุ่ม Alcohol ball
และในปี 2568 มียอดขายลดลง จากสินค้ากลุ่มใช้แล้วทิ้งในห้องผ่าตัดมีการแข่งขันราคาตลาดค่อนข้างสูง เช่น สินค้ากลุ่มถุงมือ สินค้ากลุ่มอุปกรณ์รองรับสารคัดหลั่ง บริษัทจึงได้มีการพิจารณาปรับลดราคาขายเพื่อแข่งขันราคา และสินค้ากลุ่มธนาคารเลือดลดลงเนื่องจากไม่ชนะการประมูล อย่างไรก็ตามบริษัทมีความพยายามลดต้นทุนสินค้าอย่างต่อเนื่อง
2. รายได้จากการขายสินค้าในกลุ่มอุปกรณ์และเครื่องมือทางการแพทย์
ในปี 2566 ปี 2567 ปี 2568 รายได้จากกลุ่มอุปกรณ์และเครื่องมือทางการแพทย์ มูลค่ารวมเท่ากับ 28.56 ล้านบาท 10.42 ล้านบาท และ 7.94 ล้านบาท หรือคิดเป็นสัดส่วนร้อยละ 4.10 ร้อยละ 1.44 และร้อยละ 1.13ของรายได้จากการขาย ตามลำดับ ซึ่งรายได้ที่ลดลงเกิดจากการยกเลิกเป็นผู้จำหน่ายสินค้าของบริษัทแห่งหนึ่ง แต่อย่างไรก็ตามบริษัทได้มีการพิจารณาคัดเลือกบริษัทผู้ผลิตรายใหม่และอยู่ระหว่างการเร่งทำการตลาดอย่างต่อเนื่องเพื่อดึงยอดขายกลับมาในกลุ่มสินค้าเครื่องมือทางการแพทย์
3. รายได้จากการให้บริการที่เกี่ยวกับการบริบาล
ในปี 2566 บริษัทย่อย (บริษัท เดอะพาเร้นส์ จำกัด) ได้เปิดให้บริการสถานดูแลผู้สูงอายุ The Parents Wellness and Rehabilitation Center โดยมีผู้เข้ารับบริการเฉลี่ยในปี 2566 อยู่ที่ 20 ราย/เดือน
ในขณะที่ในปี 2567 มีผู้เข้ารับบริการเฉลี่ยอยู่ที่ 30 ราย/เดือน ส่งผลให้รายได้จากการให้บริการเพิ่มขึ้น จาก 10.25 ล้านบาทในปี 2567 เป็น 15.46 ล้านบาทในปี 2567
และในปี 2568 มีผู้เข้ารับบริการเฉลี่ยอยู่ที่ 40 ราย/เดือน ส่งผลให้รายได้จากการให้บริการเพิ่มขึ้น จาก 22.57 ล้านบาท
รายได้อื่น
รายได้อื่นของบริษัท ในปี 2566 – ปี 2568 มีมูลค่าเท่ากับ 0.99 ล้านบาท 0.83 ล้านบาท และ 1.22 ล้านบาท หรือคิดเป็นอัตราส่วนรายได้อื่นต่อรายได้รวม เท่ากับร้อยละ 0.14 ร้อยละ 0.11 และร้อยละ 0.17 ตามลำดับซึ่งรายได้อื่นของบริษัทส่วนใหญ่ประกอบด้วยกำไรจากการขายทรัพย์สินที่ไม่ได้ใช้งานของบริษัท
โดยรายได้อื่นปี 2567 เมื่อเทียบกับปี 2566 ลดลงจำนวน 0.16 ล้านบาท หรือร้อยละ -16.16 เนื่องในปี 2566 บริษัทมีกำไรจากการจำหน่ายยานพาหนะที่ครบอายุการใช้งาน จำนวน 0.70 ล้านบาท และเงินช่วยเหลือจากสำนักงานกรมแรงงานจากการแพร่ระบาดเชื้อไวรัสโควิค-19 จำนวน 0.31 ล้านบาท และเกิดจากดอกเบี้ยรับเงินฝากประจำธนาคาร
รายได้อื่นปี 2567 เมื่อเทียบกับปี 2566 ลดลงจำนวน 0.16 ล้านบาท หรือร้อยละ 16.16 เนื่องในปี 2567 บริษัทมีกำไรจากการเกิดจากดอกเบี้ยรับเงินฝากประจำธนาคารเท่านั้น
และในปี 2568 บริษัทมีกำไรจากการจำหน่ายยานพาหนะที่ครบอายุการใช้งาน จำนวน 0.16 ล้านบาท มีรายได้จากการเคลมประกันภัยแผ่นดินไหว 0.26 ล้านบาท และดอกเบี้ยรับเงินฝากประจำ
ต้นทุนขาย และต้นทุนให้บริการ
ต้นทุนขายถือเป็นค่าใช้จ่ายหลักของบริษัท เนื่องจากบริษัทเป็นธุรกิจซื้อมาขายไป (Trading) ต้นทุนขายหลักเป็นต้นทุนสินค้าที่ซื้อมา โดยในปี 2566 – ปี 2568 บริษัทมีต้นทุนขายจำนวน 465.50 ล้านบาท 494.39 ล้านบาท และ 454.87 ล้านบาท หรือคิดเป็นร้อยละ 66.25 ร้อยละ 67.40 และร้อยละ 64.26 ของรายได้จากการขาย ตามลำดับ
ในปี 2566 บริษัทมีต้นทุนขาย 465.50 ล้านบาท คิดเป็นอัตราส่วนต้นทุนต่อรายได้จากการขาย เท่ากับร้อยละ 66.25 ซึ่งเพิ่มขึ้น จำนวน 51.17 ล้านบาท เมื่อเทียบกับงวดเดียวกันของปี 2565 ซึ่งสัมพันธ์กับปริมาณยอดขายที่เพิ่มขึ้น และบริษัทย่อยมีการบันทึกค่าเสื่อมราคาของอุปกรณ์ภายในห้องพักผู้ป่วยเป็นต้นทุนขาย และเริ่มมีการตัดค่าเสื่อมราคาอาคารผู้ป่วยในช่วงเดือน มกราคม 2566 ส่งผลให้ต้นทุนขายเพิ่มขึ้น
ในปี 2567 บริษัทมีต้นทุนขาย 494.39 ล้านบาท คิดเป็นอัตราส่วนต้นทุนต่อรายได้จากการขาย เท่ากับร้อยละ 67.40 ซึ่งเพิ่มขึ้น จำนวน 26.81 ล้านบาท เมื่อเทียบกับงวดเดียวกันของปี 2566 ซึ่งสัมพันธ์กับปริมาณยอดขายที่เพิ่มขึ้น และบริษัทย่อยมีการบันทึกค่าเสื่อมราคาของอุปกรณ์ภายในห้องพักผู้ป่วยเป็นต้นทุนขาย และเริ่มมีการตัดค่าเสื่อมราคาอาคารผู้ป่วยในช่วงเดือนมกราคม 2566 ส่งผลให้ต้นทุนขายเพิ่มขึ้น
ในปี 2568 บริษัทมีต้นทุนขาย 454.87 ล้านบาท คิดเป็นอัตราส่วนต้นทุนต่อรายได้จากการขาย เท่ากับร้อยละ 64.26 ซึ่งลดลง จำนวน 37.44 ล้านบาท เมื่อเทียบกับงวดเดียวกันของปี 2567 ซึ่งสัมพันธ์กับปริมาณยอดขายที่ลดลง และในขณะเดียวกันบริษัทย่อยมีการบันทึกค่าเสื่อมราคาของอุปกรณ์ภายในห้องพักผู้ป่วยเป็นต้นทุนขาย และเริ่มมีการตัดค่าเสื่อมราคาอาคารผู้ป่วยในช่วงเดือน มกราคม 2566 และยอดขายเพิ่มขึ้นส่งผลให้ต้นทุนขายเพิ่มขึ้นตามไปด้วย
ต้นทุนในการจัดจำหน่ายและค่าใช้จ่ายในการบริหาร
ต้นทุนในการจัดจำหน่าย
ในปี 2566 – ปี 2568 ต้นทุนในการจัดจำหน่ายเท่ากับ 90.64 ล้านบาท 100.07 ล้านบาท และ 87.61 ล้านบาท ตามลำดับ หรือคิดเป็นอัตราส่วนต้นทุนในการจัดจำหน่ายต่อรายได้รวม เท่ากับร้อยละ 12.90 ร้อยละ 13.70 และร้อยละ 12.38 ตามลำดับ ต้นทุนในการจัดจำหน่ายประกอบด้วย ค่าใช้จ่ายเกี่ยวกับพนักงาน เนื่องจากเป็นค่าใช้จ่ายหลักของการประกอบธุรกิจ ของบริษัทซึ่งได้แก่ เงินเดือน โบนัส สันทนาการ/สวัสดิการพนักงาน ค่าคอมมิชชั่น ซึ่งเป็นค่าใช้จ่ายเพื่อส่งเสริมยอดจำหน่ายให้เป็นไปตามเป้าหมายของบริษัทที่ตั้งไว้
ในปี 2566 บริษัทมีต้นทุนในการจัดจำหน่าย 90.64 ล้านบาทลดลง 4.26 ล้านบาท หรือร้อยละ 4.49 เมื่อเทียบงวดเดียวกันของปี 2565 สืบเนื่องจากค่าใช้จ่ายค่าใช้จ่ายส่งเสริมการขาย ลดลงจำนวน 1.34 ล้านบาท เนื่องจากมีการควบคุมค่าใช้จ่าย และค่าใช้จ่ายเงินบริจาค ลดลงจำนวน 2.91 ล้านบาท
สำหรับในปี 2567 บริษัทมีต้นทุนในการจัดจำหน่าย 100.07 ล้านบาทเพิ่มขึ้น 9.43 ล้านบาท หรือร้อยละ 10.40 เมื่อเทียบงวดเดียวกันของปี 2566 สืบเนื่องจากค่าใช้จ่ายเงินบริจาค เพิ่มขึ้นจำนวน 2.81 ล้านบาท สินค้าตัวอย่างเพิ่มขึ้น 3.55 ล้านบาท ค่าขนส่งสินค้าเพิ่มขึ้น 1.25 ล้านบาท และค่าแรงงานแพ็คสินค้าเพิ่มขึ้น 0.82 ล้านบาท ซึ่งสัมพันธ์กับยอดขายที่เพิ่มขึ้น
ในปี 2568 บริษัทมีต้นทุนในการจัดจำหน่าย 87.61 ล้านบาทลดลง 12.46 ล้านบาท หรือร้อยละ -12.45 เมื่อเทียบงวดเดียวกันของปี 2567 สืบเนื่องจากค่าใช้จ่ายเงินบริจาค ลดลงจำนวน 2.59 ล้านบาท สินค้าตัวอย่างลดลง 4.12 ล้านบาท ค่าใช้จ่ายทางการตลาด/ส่งเสริมการขายลดลง 0.93 ล้านบาท ค่าน้ำมันรถยานพาหนะลดลงจากราคาน้ำที่ปรับลดลง 0.38 ล้านบาท โบนัสพนักงานลดลง 2.98 ล้านบาท และค่าคอมมิชชั่น ลดลง 1.47 ล้านบาท ซึ่งสัมพันธ์กับยอดขายที่ลดลง
ค่าใช้จ่ายในการบริหาร
ในปี 2566 – ปี 2568 ค่าใช้จ่ายในการบริหารเท่ากับ 134.60 ล้านบาท 141.96 ล้านบาท และ 117.87 ล้านบาท ตามลำดับ หรือคิดเป็นอัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม เท่ากับ ร้อยละ 19.16 ร้อยละ 20.05 และร้อยละ 16.65 ตามลำดับ ค่าใช้จ่ายในการบริหารโดยหลักจะประกอบด้วยเงินเดือน โบนัส ค่าเสื่อมราคา และค่าที่ปรึกษา เป็นต้น
สำหรับปี 2566 บริษัทมีค่าใช้จ่ายในการบริหารเท่ากับ 134.60 ล้านบาท หรือคิดเป็นอัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม เท่ากับร้อยละ 19.16 เพิ่มขึ้น 17.20 ล้านบาท หรือร้อยละ 14.65 สาเหตุจากบริษัทได้มีการเช่าคลังสินค้าเพิ่มทำให้ค่าเสื่อมราคา-สิทธิการใช้คลังสินค้าเพิ่มขึ้น และค่าเสื่อมราคาเครื่องมือแพทย์เพื่อการสาธิตเพิ่มขึ้น จำนวน 2.74 ล้านบาท ค่าสาธารณูปโภคต่าง-คลังคินค้า เพิ่มขึ้น จำนวน 1.33 ล้านบาท และค่าใช้จ่ายในการเดินทาง-ต่างประเทศ เพิ่มขึ้นจำนวน 1.52 ล้านบาท เนื่องจากผู้บริหารเดินทางชมงานแสดงสินค้าเพื่อคัดเลืกสินค้าใหม่ และบริษัท ทีเอ็ม เนิร์สซิ่ง แคร์ จำกัด มีค่าใช้จ่ายในการบริหาร จำนวน 10.46 ล้านบาท ประกอบด้วยเงินเดือน สวัสดิการและค่าใช้จ่ายพนักงาน 7.39 ล้านบาท วัสดุสิ้นเปลืองส่งเสริมการขาย จำนวน 3.90 ล้านบาท ค่าสอบบัญชีจำนวน 0.17 ล้านบาท และค่าบริการวิชาชีพ/ค่าที่ปรึกษา จำนวน 1.39 ล้านบาท
ในปี 2567 บริษัทมีค่าใช้จ่ายในการบริหารเท่ากับ 141.96 ล้านบาท หรือคิดเป็นอัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม เท่ากับร้อยละ 19.44 เพิ่มขึ้น 7.36 ล้านบาท หรือร้อยละ 5.47 สาเหตุจากบริษัทย่อยได้บันทึกผลขาดทุนจากการด้อยค่าของทรัพย์สินจากการเลิกกิจการ จำนวน 14.94 ล้านบาท เท่ากับร้อยละ 2.05 แต่ในขณะเดียวกันบริษัทได้มีมาตรการควบคุมค่าใช้จ่ายภายใน และถึงอย่างไรก็ดีบริษัทได้มีการเช่าคลังสินค้าเพิ่มทำให้ค่าเสื่อมราคา-สิทธิการใช้คลังสินค้าเพิ่มขึ้น และค่าเสื่อมราคาเพิ่มขึ้น จำนวน 2.50 ล้านบาท ค่าสาธารณูปโภคต่าง-คลังคินค้า เพิ่มขึ้น จำนวน 0.45 ล้านบาท และบริษัท เดอะพาเร้นส์ จำกัด มีค่าใช้จ่ายในการบริหาร จำนวน 22.96 ล้านบาท ประกอบด้วยเงินเดือน สวัสดิการและค่าใช้จ่ายพนักงาน 6.05 ล้านบาท วัสดุสิ้นเปลืองส่งเสริมการขาย จำนวน 10.33 ล้านบาท ค่าสอบบัญชีจำนวน 0.15 ล้านบาท และค่าบริการวิชาชีพ/ค่าที่ปรึกษา จำนวน 1.17 ล้านบาท และในปี 2567
ในปี 2568 บริษัทมีค่าใช้จ่ายในการบริหารเท่ากับ 117.87 ล้านบาท หรือคิดเป็นอัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม เท่ากับร้อยละ 16.65 ลดลงจำนวน 26.17 ล้านบาท หรือร้อยละ -18.17 สาเหตุจากบริษัทได้มีมาตรการควบคุมค่าใช้จ่ายภายใน และค่าเสื่อมราคาลดลง จำนวน 4.12 ล้านบาท โบนัสพนักงานลดลง จำนวน 3.01 ล้านบาท ค่าเครื่องเขียน/สิ่งพิมพ์ลดลง จำนวน 0.47 ล้านบาท ค่าฝึกอบรมและสัมนาพนักงานลดลง จำนวน 0.53 ล้านบาท และบริษัท เดอะพาเร้นส์ จำกัด มีค่าใช้จ่ายในการบริหาร จำนวน 16.25 ล้านบาท ลดลง 6.71 ล้านบาท เมื่อเทียบกับปี 2567 ประกอบด้วยเงินเดือน สวัสดิการและค่าใช้จ่ายพนักงาน จำนวน 5.40 ล้านบาท วัสดุสิ้นเปลืองส่งเสริมการขาย จำนวน 8.82 ล้านบาท ค่าสอบบัญชีจำนวน 0.10 ล้านบาท และค่าบริการวิชาชีพ/ค่าที่ปรึกษา จำนวน 1.31 ล้านบาท
กำไรจากอัตราแลกเปลี่ยน
ปี 2566 - 2568 บริษัทมีผลกำไรจากอัตราแลกเปลี่ยน จำนวน 5.66 ล้านบาท 4.44 ล้านบาท และ 1.49 ล้านบาทตามลำดับ หรือคิดเป็นร้อยละ 0.81 ร้อยละ 0.61 และร้อยละ 0.21 ต่อรายได้รวมตามลำดับ รายการดังกล่าวเกิดขึ้นเนื่องจากความผันผวนของอัตราแลกเปลี่ยนเงินตราต่างประเทศจากการที่บริษัทต้องชำระค่าผลิตภัณฑ์เครื่องมือแพทย์เป็นสกุลเงินตราต่างประเทศ ซึ่งหากภาวะเศรษฐกิจส่งผลให้ค่าเงินบาทมีแนวโน้มอ่อนค่าหรือแข็งค่า เมื่อเทียบกับค่าเงินตราต่างประเทศ โดยเฉพาะเงินดอลลาร์สหรัฐและเงินยูโร ซึ่งเป็นเงินต่างประเทศสกุลหลักที่บริษัทใช้ชำระค่าสินค้าให้แก่บริษัทผู้ผลิต ก็จะส่งผลกระทบต่อผลประกอบการของบริษัทในรายการกำไร (ขาดทุน) จากอัตราแลกเปลี่ยน ทั้งนี้ บริษัทมีการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนดังกล่าว ด้วยการทำสัญญาซื้อเงินตราต่างประเทศล่วงหน้า (Forward Contract) กับสถาบันการเงิน บริษัทไม่มีนโยบายการเก็งกำไรจากความผันผวนของอัตราแลกเปลี่ยนแต่อย่างใด
ณ วันที่ 31 ธันวาคม 2566 ณ วันที่ 31 ธันวาคม 2567 และ ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสัญญาซื้อเงินตราต่างประเทศล่วงหน้า (Forward Contract) กับสถาบันการเงิน ดังตาราง
สัญญาซื้อเงินตราต่างประเทศล่วงหน้า | จำนวนเงินตราต่างประเทศ (หน่วย : ล้านสกุลเงินตราต่างประเทศ) | จำนวนเงินบาท (หน่วย : ล้านบาท) | ||||
31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 | 31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 | |
ดอลลาร์สหรัฐ | - | 0.04 | - | - | 1.40 | - |
นอกจากนี้ มูลค่ายุติธรรมของสัญญาซื้อเงินตราต่างประเทศล่วงหน้าที่คงเหลือ ณ วันที่ 31 ธันวาคม 2566 ณ วันที่ 31 ธันวาคม 2567 และ ณ วันที่ 31 ธันวาคม 2568 มีดังนี้
สัญญาซื้อเงินตราต่างประเทศล่วงหน้า | จำนวนเงินบาท (หน่วย : ล้านบาท) | ||
31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 | |
ดอลลาร์สหรัฐ | - | 1.40 | - |
ทั้งนี้ ณ วันที่ 31 ธันวาคม 2566 ณ วันที่ 31 ธันวาคม 2567 และ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์และหนี้สินที่เป็นเงินตราต่างประเทศที่สำคัญซึ่งไม่ได้มีการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน ดังนี้
สกุลเงินตราต่างประเทศ | สินทรัพย์ที่เป็นเงินตราต่างประเทศ หน่วย : ล้านสกลุเงินตราต่างประเทศ | หนี้สินที่เป็นงินตราต่างประเทศ หน่วย : ล้านสกลุเงินตราต่างประเทศ | ||||
31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 | 31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 | |
ดอลลาร์สหรัฐ | - | - | - | 3.47 | 3.09 | 0.79 |
ยูโร | - | - | - | 0.26 | 0.14 | 0.04 |
เยน | - | - | - | 2.21 | 3.78 | - |
ดอลลาร์ออสเตรเลีย | - | - | - | 0.10 | 0.11 | 0.03 |
หยวน | - | - | - | 0.28 | 7.33 | 0.37 |
โครนาสวีเดน | - | - | - | 2.24 | 1.68 | 1.02 |
ต้นทุนทางการเงิน
ปี 2566 – ปี 2568 บริษัทมีต้นทุนทางการเงิน เท่ากับ 15.58 ล้านบาท 19.97 ล้านบาท และ 13.32 ล้านบาท ตามลำดับ หรือคิดเป็นอัตราส่วนต้นทุนทางการเงินต่อรายได้รวม เท่ากับร้อยละ 2.22 ร้อยละ 2.73 และร้อยละ 1.88 ตามลำดับ ต้นทุนทางการเงินที่สำคัญของบริษัท คือ ดอกเบี้ยเงินกู้ยืมสถาบันการเงินอาทิ ตั๋วสัญญาใช้เงิน (P/N) สินเชื่อเพื่อการนำเข้า (Trust Receipt : T/R) ดอกเบี้ยเงินกู้ยืมระยะยาว
ในปี 2566 บริษัทมีต้นทุนทางการเงิน เท่ากับ 15.58 ล้านบาท คิดเป็นอัตราส่วนค่าใช้จ่ายทางการเงินต่อรายได้รวม เท่ากับร้อยละ 2.22 เพิ่มขึ้นจำนวน 9.31 ล้านบาท หรือ ร้อยละ 148.48 เมื่อเทียบกับปีก่อน เนื่องจากบริษัทมีเงินกู้ยืมประเภททรัสต์รีซีทเพื่อนำเข้าสินค้าเพิ่มขึ้น เพื่อใช้เป็นเงินทุนหมุนเวียนภายในบริษัทฯ จำนวน 3.70 ล้านบาท นอกจากนี้สถาบันการเงินได้ปรับอัตราดอกเบี้ยสูงขึ้น และบริษัท ทีเอ็ม เนิร์สซิ่ง แคร์ จำกัด มีการเบิกเงินกู้ยืมเพื่อก่อสร้างโครงการ The Parents ในส่วนของอาคาร B ส่งผลให้มีต้นทุนทางการเงินที่สูงขึ้น จำนวน 5.60 ล้านบาท
สำหรับปี 2567 บริษัทมีต้นทุนทางการเงิน เท่ากับ 19.97 ล้านบาท คิดเป็นอัตราส่วนค่าใช้จ่ายทางการเงินต่อรายได้รวม เท่ากับร้อยละ 2.73 เพิ่มขึ้นจำนวน 4.39 ล้านบาท หรือ ร้อยละ 28.18 เมื่อเทียบกับปีก่อน เนื่องจากบริษัทมีเงินกู้ยืมประเภททรัสต์รีซีทเพื่อนำเข้าสินค้าเพิ่มขึ้น เพื่อใช้เป็นเงินทุนหมุนเวียนภายในบริษัทฯ นอกจากนี้สถาบันการเงินได้ปรับอัตราดอกเบี้ยสูงขึ้น และบริษัท เดอะพาเร้นส์ จำกัด มีการเบิกเงินกู้ยืมเพื่อก่อสร้างโครงการ The Parents ในส่วนของอาคาร B ส่งผลให้มีภาระดอกเบี้ยที่สูงขึ้น
และในปี 2568 บริษัทมีต้นทุนทางการเงิน เท่ากับ 13.32 ล้านบาท คิดเป็นอัตราส่วนค่าใช้จ่ายทางการเงินต่อรายได้รวม เท่ากับร้อยละ 1.88 ลดลงจำนวน 6.65 ล้านบาท หรือร้อยละ -33.30 เมื่อเทียบกับปีก่อน เนื่องจากบริษัทมีเงินกู้ยืมประเภททรัสต์รีซีทเพื่อนำเข้าสินค้าลดลง จากการใช้เป็นเงินทุนหมุนเวียนภายในบริษัทฯ และบริษัท เดอะพาเร้นส์ จำกัด มีการจ่ายชำระเงินกู้ยืมเพื่อก่อสร้างโครงการ The Parents ในส่วนของอาคาร B ส่งผลให้มีภาระดอกเบี้ยลดลง
อัตรากำไรขั้นต้น และกำไร(ขาดทุน)สุทธิ
ปี 2566 – ปี 2568 บริษัทมีกำไรขั้นต้น เท่ากับ 237.17 ล้านบาท 235.77 ล้านบาท และ 252.70 ล้านบาท ตามลำดับ หรือคิดเป็นอัตรากำไรขั้นต้นต่อรายได้รวม เท่ากับร้อยละ 33.75 ร้อยละ 32.29 และร้อยละ 35.71
ในปี 2566 บริษัทมีกำไรขั้นต้นจากการขายสำหรับปี 2566 เท่ากับ 237.17 ล้านบาท เพิ่มขึ้น 14.50 ล้านบาท หรือร้อยละ 6.34 เมื่อเทียบกับงวดเดียวกันของปีก่อน ซึ่งสัมพันธ์กับปริมาณยอดขายที่เพิ่มขึ้น สืบเนื่องจากการขายสินค้าใหม่ได้เพิ่มขึ้น เช่น Alcohol ball และสินค้ากลุ่มธนาคารเลือด และบริษัทมีผลขาดทุนขั้นต้นจากการให้บริการสำหรับปี 2566 เท่ากับ 12.53 ล้านบาท เนื่องจากเป็นช่วงที่บริษัทย่อยพึ่งทำการเปิดกิจการในช่วงแรก
ในปี 2567 บริษัทมีกำไรขั้นต้นจากการขายสำหรับปี 2567 เท่ากับ 235.77 ล้านบาท ลดลง 1.40 ล้านบาท หรือร้อยละ 0.59 เมื่อเทียบกับงวดเดียวกันของปีก่อน ซึ่งสัมพันธ์กับปริมาณยอดขายที่เพิ่มขึ้นแต่บริษัทจำเป็นต้องลดราคาขายเพื่อสู้กับการแข่งขันราคาในปัจจุบัน อย่างไรก็ตามบริษัทยังคงขายสินค้าใหม่ได้เพิ่มขึ้น เช่น Alcohol Pad, TM Extension with T-connector และสินค้ากลุ่มธนาคารเลือด และบริษัทมีผลขาดทุนขั้นต้นจากการให้บริการสำหรับปี 2567 เท่ากับ 8.63 ล้านบาท ลดลง 3.90 ล้านบาท หรือร้อยละ 31.12 เมื่อเทียบกับงวดเดียวกันของปีก่อน สืบเนื่องจากมีผู้มาใช้บริการมากขึ้นและมีแผนกฝังเข็มแพทย์แผนจีนเปิดให้บริการเพิ่มขึ้น
และในปี 2568 บริษัทมีกำไรขั้นต้นจากการขายสำหรับปี 2567 เท่ากับ 252.70 ล้านบาท เพิ่มขึ้น 16.93 ล้านบาท หรือร้อยละ 7.18 เมื่อเทียบกับงวดเดียวกันของปีก่อน ซึ่งสัมพันธ์กับปริมาณยอดขาย สืบเนื่องจากบริษัทมีนโยบายเสนอขายสินค้าใหม่ที่อัตรากำไรขั้นต้น 15% ขั้นไปส่งผลให้กำไรขั้นต้นเพิ่มขึ้นเมื่อเทียบกับปี 2567 แต่ในขณะเดียวกันบริษัทจำเป็นต้องลดราคาขายเพื่อสู้กับการแข่งขันราคาในปัจจุบัน และสินค้ากลุ่มธนาคารเลือดได้มีการยกเลิกเป็นตัวแทนจำหน่ายส่งผลให้มียอดขายลดลง และบริษัทย่อยมีผลขาดทุนขั้นต้นจากการให้บริการสำหรับปี 2567 เท่ากับ 5.26 ล้านบาท ลดลง 3.37 ล้านบาท หรือร้อยละ 39.04 เมื่อเทียบกับงวดเดียวกันของปีก่อน สืบเนื่องจากมีผู้มาใช้บริการเฉลี่ย 40 รายต่อเดือน
เมื่อพิจารณากำไร(ขาดทุน)สุทธิ พบว่า ในปี 2566 – ปี 2568 บริษัทมีขาดทุนสุทธิ -11.92 ล้านบาท -31.14 ล้านบาท และกำไรสุทธิ 22.07 ล้านบาท ตามลำดับ หรือคิดเป็นอัตรากำไรสุทธิเท่ากับร้อยละ -1.70 ร้อยละ -4.26 และร้อยละ 3.12 ตามลำดับ
สำหรับปี 2566 บริษัทมีขาดทุนสุทธิ เท่ากับ -11.92 ล้านบาท หรือคิดเป็นเป็นอัตรากำไร(ขาดทุน)สุทธิต่อรายได้รวมเท่ากับร้อยละ -1.71 โดยลดลงจากปี 2565 จำนวน 23.00 ล้านบาท หรือร้อยละ -207.58 เมื่อเทียบกับงวดเดียวกันของปีก่อน เนื่องจากบริษัท เดอะ พาเร้นส์ จำกัด มีผลขาดทุนสุทธิ จำนวน 35.13 ล้านบาท ดังนั้นจึงทำให้งบการเงินรวมมีผลขาดทุนเมื่อเทียบกับปี 2565 อย่างไรก็ตามหากพิจารณางบการเงินเฉพาะกิจการ TM มีกำไรสุทธิ 23.97 ล้านบาท และบริษัท ที เอ็ม เทรดดิ้ง จำกัด มีกำไรสุทธิ จำนวน 1.88 ล้านบาท
ในปี 2567 บริษัทขาดทุนสุทธิ เท่ากับ -31.14 ล้านบาท หรือคิดเป็นเป็นอัตราขาดทุนสุทธิต่อรายได้รวมเท่ากับร้อยละ -4.26 โดยขาดทุนเพิ่มขึ้นจากปี 2566 จำนวน 19.22 ล้านบาท หรือร้อยละ 161.24 เมื่อเทียบกับงวดเดียวกันของปีก่อน สืบเนื่องจากกลุ่มบริษัทย่อยมีผลขาดทุนสุทธิ จำนวน 47.48 ล้านบาท ดังนั้นจึงทำให้งบการเงินรวมมีผลขาดทุนเมื่อเทียบกับปี 2566 อย่างไรก็ตามหากพิจารณางบการเงินเฉพาะกิจการ TM มีกำไรสุทธิ 14.71 ล้านบาท และบริษัท ที เอ็ม เทรดดิ้ง จำกัด มีกำไรสุทธิ จำนวน 2.80 ล้านบาท
ในปี 2568 บริษัทกำไรสุทธิ เท่ากับ 22.07 ล้านบาท หรือคิดเป็นเป็นอัตรากำไรสุทธิต่อรายได้รวมเท่ากับร้อยละ 3.12 โดยกำไรเพิ่มขึ้นจากปี 2567 จำนวน 53.21 ล้านบาท หรือร้อยละ 170.87 เมื่อเทียบกับงวดเดียวกันของปีก่อน ที่มีผลขาดทุนสุทธิ สืบเนื่องจากบริษัทมีนโยบายเสนอขายสินค้าใหม่ที่อัตรากำไรขั้นต้น 15% ขึ้นไปส่งผลให้กำไรสุทธิเพิ่มขึ้น และกลุ่มบริษัทย่อยมีผลขาดทุนสุทธิ จำนวน 27.22 ล้านบาท ดังนั้นจึงทำให้งบการเงินรวมมีกำไรสุทธิเพิ่มขึ้นเมื่อเทียบกับปี 2567 อย่างไรก็ตามหากพิจารณางบการเงินเฉพาะกิจการ TM มีกำไรสุทธิ 45.06 ล้านบาท และบริษัท ที เอ็ม เทรดดิ้ง จำกัด มีกำไรสุทธิ จำนวน 4.65 ล้านบาท
อัตราผลตอบแทนผู้ถือหุ้น
บริษัทมีอัตราผลตอบแทนผู้ถือหุ้นสำหรับปี 2566 ปี 2567 และปี 2568 เท่ากับร้อยละ 2.51 ร้อยละ -7.06 และร้อยละ 5.08 ตามลำดับ อัตราส่วนผลตอบแทนผู้ถือหุ้นในปี 2568 เพิ่มขึ้นจากปี 2567 เนื่องจากบริษัทมีกำไรสุทธิที่เพิ่มขึ้น แต่อย่างไรก็ตามบริษัทย่อยมีผลขาดทุนสุทธิ จำนวน 27.22 ล้านบาท
สภาพคล่องและความเพียงพอของเงินทุน
อัตราส่วนโครงสร้างทางการเงิน
บริษัทมีอัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 เท่ากับ 1.13 เท่า 1.16 เท่า และ 0.94 เท่า ตามลำดับ บริษัทมีอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นลดลงเนื่องจากมีการจ่ายชำระกู้ยืมสถาบันการเงินเพื่อซื้อสินค้าที่ครบกำหนดชำระ และจ่ายชำระเงินกู้ยืมระยะยาวสำหรับค่าก่อสร้างโครงการ The Parents (บริษัทย่อย)
สภาพคล่อง
ณ วันที่ 31 ธันวาคม ปี 2566 บริษัทมีอัตราส่วนสภาพคล่อง เท่ากับ 1.39 เท่า สินทรัพย์หมุนเวียนเพิ่มขึ้น ซึ่งสัมพันธ์กับการขายสินค้าที่เพิ่มขึ้น และในขณะเดียวกันบริษัท เดอะพาเร้นส์ จำกัด (เดิมชื่อ บริษัท ทีเอ็ม เนิร์สซิ่ง แคร์ จำกัด) มีหนี้สินหมุนเวียนเพิ่มขึ้น มีการเบิกเงินกู้ยืมระยะยาวสำหรับจ่ายค่าก่อสร้างโครงการ The Parents จึงส่งผลให้อัตราส่วนสภาพคล่องลดลง เมื่อเทียบกับปี 2565
ณ วันที่ 31 ธันวาคม ปี 2567 บริษัทมีอัตราส่วนสภาพคล่อง เท่ากับ 1.35 เท่า สินทรัพย์หมุนเวียนลดลงเล็กน้อย เมื่อเทียบกับปี 2566 ซึ่งสัมพันธ์กับบริษัท เดอะพาเร้นส์ จำกัด มีหนี้สินหมุนเวียนลดลงจากการจ่ายชำระเงินกู้ยืมระยะยาวสำหรับจ่ายค่าก่อสร้างโครงการ The Parents จึงส่งผลให้อัตราส่วนสภาพคล่องลดลง เมื่อเทียบกับปี 2566
ณ วันที่ 31 ธันวาคม ปี 2568 บริษัทมีอัตราส่วนสภาพคล่อง เท่ากับ 1.50 เท่า สินทรัพย์หมุนเวียนเพิ่มขึ้น เมื่อเทียบกับปี 2567 ซึ่งสัมพันธ์กับการขายสินค้าของบริษัท และบริษัท เดอะพาเร้นส์ จำกัด มีหนี้สินหมุนเวียนลดลงจากการจ่ายชำระเงินกู้ยืมระยะยาวสำหรับจ่ายค่าก่อสร้างโครงการ The Parents
นอกจากนี้ หากพิจารณาจากอัตราส่วนสภาพคล่องหมุนเวียนเร็ว พบว่า ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีอัตราส่วนสภาพคล่องหมุนเวียนเร็ว เท่ากับ 0.75 เท่า 0.73 เท่า และ 0.89 เท่า ในปี 2567 และปี 2568 บริษัทมีอัตราส่วนสภาพคล่องหมุนเวียนเร็วเพิ่มขึ้น
และหากพิจารณาอัตราส่วนวงจรหมุนเวียนเงินสด (Cash Cycle) จะพบว่า ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีอัตราส่วนวงจรหมุนเวียนเงินสด เท่ากับ 205 วัน 203 วัน และ 201 วัน ตามลำดับ โดยอัตราส่วนวงจรหมุนเวียนเงินสดของบริษัทมีระยะเวลาค่อนข้างนานและลดลงเล็กน้อยในปี 2568 เนื่องจากบริษัทมีระยะเวลาเก็บหนี้ลูกค้าโรงพยาบาลรัฐบาลที่ต้องใช้ระยะเวลาในการเรียกเก็บหนี้นานเป็นปกติของการจำหน่ายสินค้าไปยังโรงพยาบาลรัฐบาลดังกล่าว
รวมทั้งในปี 2566 – ปี 2568 บริษัทมีการจำหน่ายสินค้าซึ่งมีเครดิตการค้าให้กับโรงพยาบาลอยู่ช่วงเฉลี่ยเก็บเงินที่ 90 – 120 วันในกลุ่มโรงพยาบาลรัฐบาล และ 30 – 60 วันในกลุ่มโรงพยาบาลเอกชน และ เงินสด หรือ 7-90 วัน ในกลุ่มคลินิคและบุคลากรทางการแพทย์ ซึ่งการลดลงของอัตราส่วนวงจรหมุนเวียนเงินสด ณ วันที่ 31 ธันวาคม ปี 2566 – ปี 2568 เกิดจากระยะเวลาเก็บหนี้เฉลี่ยลดลงเล็กน้อย เนื่องจากอัตราการหมุนเวียนของลูกหนี้การค้าช้าลงจากลูกหนี้การค้าในกลุ่มโรงพยาบาลรัฐบาลบางรายที่สามารถติดตามชำระหนี้ได้เพิ่มขึ้นเล็กน้อย ซึ่งต้องรอการเบิกจ่ายตามรอบงบประมาณจากทางรัฐบาล ซึ่งจะอยู่ในช่วงไตรมาสที่ 4 ของแต่ละปี และระยะเวลาขายสินค้าเฉลี่ยที่เพิ่มขึ้น เนื่องจากอัตราส่วนหมุนเวียนสินค้าคงเหลือคงที่ จากสินค้าคงเหลือของบริษัทที่ลดลงเล็กน้อยจากสินค้าในกลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-หน่วยจ่ายกลางของโรงพยาบาล และหน่วยงานห้องผ่าตัด ที่มีอัตราการจำหน่ายค่อนข้างเร็ว ประกอบกับระยะเวลาชำระหนี้ช้าลงเล็กน้อย ในขณะเดียวกันเจ้าหนี้การค้าของบริษัทมีสัดส่วนลดลงจากเจ้าหนี้ค่าสินค้าในกลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-หน่วยจ่ายกลางของโรงพยาบาลที่มียอดขายลดลงเนื่องจากการผู้ผลิตขึ้นราคาต้นทุนสินค้าประกอบกับการแข่งขันทางการตลาดที่มีคู่แข่งเพิ่มมากขึ้น จำเป็นต้องมีการชะลอสั่งซื้อสินค้าให้ช้าลง รวมทั้งในบางกรณีต้องชำระเงินค่าสินค้าก่อนที่จะได้รับสินค้า
เมื่อพิจารณาความสามารถในการชำระดอกเบี้ย พบว่า ณ วันที่ 31 ธันวาคม ปี 2566 และ ปี 2567 และปี 2568 บริษัทมีความสามารถในการชำระดอกเบี้ย เท่ากับ -0.78 เท่า 24.01 เท่า และ 33.68 เท่า แสดงให้เห็นว่าบริษัทมีความสามารถในการจ่ายชำระดอกเบี้ยเพิ่มขึ้น เนื่องจากกระแสเงินสดจากการดำเนินงานของบริษัทที่ลดลง โดยเฉพาะในปี 2568 ที่บริษัทย่อยมีผลขาดทุนอย่างต่อเนื่อง ส่งผลให้ความสามารถในการชำระดอกเบี้ยเพิ่มขึ้นเล็กน้อย
เมื่อพิจารณาความสามารถในการชำระภาระผูกพัน พบว่า ณ วันที่ 31 ธันวาคม ปี 2566 และ ปี 2567 และปี 2568 บริษัทมีความสามารถในการชำระภาระผูกพัน เท่ากับ -0.24 เท่า 14.18 เท่า และ 23.99 เท่า ตามลำดับ
ในปี 2566 บริษัทมีความสามารถในการชำระภาระผูกพันเป็นบวกสืบเนื่องจากกระแสเงินสดจากกิจกรรมดำเนินงานเป็นลบ เนื่องจากบริษัทย่อยมีผลขาดทุน แต่อย่างไรก็ตามหากพิจารณางบกระแสเงินสดเฉพาะกิจการบริษัทมีกระแสเงินสดจากกิจกรรมดำเนินงานในปี 2566 เป็นบวกจากการรับชำระเงินจากลูกหนี้
และในปี 2567 บริษัทมีความสามารถในการชำระภาระผูกพันเป็นบวกสืบเนื่องจากกระแสเงินสดจากกิจกรรมดำเนินงานในปี 2567 เป็นบวกจากการรับชำระเงินจากลูกหนี้การค้า
และในปี 2568 บริษัทมีความสามารถในการชำระภาระผูกพันเป็นบวกสืบเนื่องจากกระแสเงินสดจากกิจกรรมดำเนินงานในปี 2568 เป็นบวกจากการรับชำระเงินจากลูกหนี้การค้า
กระแสเงินสดสำหรับงวดปี สิ้นสุดวันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568
เงินสดสุทธิได้มา (ใช้ไป) ในกิจกรรมดำเนินงาน
ปี 2566 บริษัทมีเงินสดใช้ไปจากกิจกรรมดำเนินงานเท่ากับ 17.82 ล้านบาท จากการที่บริษัทมีผลขาดทุนก่อนภาษีค่าใช้จ่ายภาษีเงินได้จำนวน 11.92 ล้าน ประกอบกับมีการขายสินค้าได้เพิ่มขึ้นทำให้สินค้าคงเหลือเพิ่มขึ้น
สำหรับปี 2567 บริษัทมีเงินสดรับจากกิจกรรมดำเนินงานเท่ากับ 464.80 ล้านบาท เนื่องจากบริษัทมีความพยายามในการบริหารสินค้าคงเหลือเพื่อให้เพียงพอต่อความต้องการส่งผลให้สินค้าคงเหลือมีการหมุนเวียนเร็วมากขึ้นประกอบกับมีการขายสินค้าได้เพิ่มขึ้นและรับชำระหนี้จากลูกหนี้ได้เร็วมากขึ้น
สำหรับปี 2568 บริษัทมีเงินสดรับจากกิจกรรมดำเนินงานเท่ากับ 443.88 ล้านบาท เนื่องจากบริษัทมีความพยายามในการบริหารสินค้าคงเหลือเพื่อให้เพียงพอต่อความต้องการส่งผลให้สินค้าคงเหลือมีการหมุนเวียนเร็วมากขึ้นประกอบกับมีการขายสินค้า และรับชำระหนี้จากลูกหนี้ได้เร็วขึ้น
เงินสดสุทธิได้มาจาก (ใช้ไปใน) กิจกรรมลงทุน
ปี 2566 บริษัทมีเงินสดจ่ายจากกิจกรรมการลงทุน เท่ากับ 52.83 ล้านบาท โดยหลักเกิดจากกระแสเงินสดจ่ายจากการลงทุนในอาคารและอุปกรณ์ เท่ากับ 54.15 ล้านบาท เพื่อก่อสร้างโครงการ The Parents และสินทรัพย์ไม่มีตัวตนเพิ่มขึ้น 0.02 ล้านบาท
สำหรับปี 2567 บริษัทมีเงินสดรับจากกิจกรรมการลงทุน เท่ากับ 18.46 ล้านบาท โดยหลักเกิดจากรับคืนสินทรัพย์สุทธิของบริษัทย่อยที่ลดลงจากการเลิกกิจการ จำนวน 28.91 ล้านบาท และบริษัทย่อยได้มีการซื้อสินทรัพย์ถาวรระหว่างงวดเพิ่มขึ้น จำนวน 8.34 ล้านบาท
สำหรับปี 2568 บริษัทมีเงินสดจ่ายจากกิจกรรมการลงทุน เท่ากับ 4.02 ล้านบาท โดยหลักเกิดจากกระแสเงินสดจ่ายจากการลงทุนในอาคารและอุปกรณ์ เท่ากับ 5.64 ล้านบาท และในขณะเดียวกันมีเงินสดรับจากการเครมประกันจากแผ่นดินไหว จำนวน 0.26 ล้านบาท
เงินสดสุทธิได้มา (ใช้ไป) ในกิจกรรมจัดหาเงิน
สำหรับปี 2566 บริษัทมีเงินสดจากกิจกรรมจัดหาเงินจำนวน 42.97 ล้านบาท สาเหตุมาจากเงินกู้ยืมระยะยาวเพิ่มขึ้นจำนวน 19.97 ล้านบาท และเงินกู้ยืมระยะสั้นจากสถาบันการเงินเพิ่มขึ้นจำนวน 66.46 ล้านบาท และมีการจ่ายเงินปันผลในระหว่างงวดจำนวน 15.40 ล้านบาท จ่ายดอกเบี้ย จำนวน 15.83 ล้านบาท และจ่ายชำระหนี้สินตามสัญญาเช่า จำนวน 6.49 ล้านบาท
สำหรับปี 2567 บริษัทได้ใช้เงินสดจากกิจกรรมจัดหาเงินจำนวน 511.43 ล้านบาท สาเหตุมาจากชำระคืนเงินกู้ยืมระยะสั้นจากสถาบันการเงินจำนวน 464.27 ล้านบาท และมีการจ่ายเงินปันผลในระหว่างงวดจำนวน 10.16 ล้านบาท จ่ายดอกเบี้ย จำนวน 19.46 ล้านบาท และจ่ายชำระหนี้สินตามสัญญาเช่า จำนวน 5.71 ล้านบาท และจ่ายคืนชำระเงินกู้ยืมระยะสั้นจากกิจการที่เกี่ยวข้องกัน จำนวน 29.00 ล้านบาท
สำหรับปี 2568 บริษัทได้ใช้เงินสดจากกิจกรรมจัดหาเงินจำนวน 441.82 ล้านบาท สาเหตุมาจากชำระคืนเงินกู้ยืมระยะสั้นจากสถาบันการเงินจำนวน 409.27 ล้านบาท และจากชำระคืนเงินกู้ยืมระยะยาวจำนวน 12.86 ล้านบาท และมีการ จ่ายดอกเบี้ย จำนวน 14.03 ล้านบาท และจ่ายชำระหนี้สินตามสัญญาเช่า จำนวน 5.66 ล้านบาท
รายจ่ายเพื่อการลงทุน
รายจ่ายเพื่อการลงทุนของบริษัทในปี 2566 ปี 2567 และปี 2568 มีวัตถุประสงค์เพื่อลงทุนในการปรับปรุงอาคารสำนักงาน รวมถึงอุปกรณ์สำนักงานและยานพาหนะ เพื่อรองรับการเติบโตทางธุรกิจในอนาคต โดยมีรายละเอียดรายจ่ายเพื่อการลงทุน ดังต่อไปนี้
ตารางรายละเอียดรายจ่ายเพื่อการลงทุน
หน่วย : ล้านบาท
ปี 2566 | ปี 2567 | ปี 2568 | |
รายจ่ายเพื่อการลงทุนในสินทรัพย์ถาวร | 54.15/1 | 10.78/1 | 5.65/1 |
รายจ่ายเพื่อการลงทุนในบริษัทย่อย (ในงบการเงินเฉพาะกิจการ) | - | - | - |
หมายเหตุ : /1 บริษัทได้จัดตั้งบริษัทย่อยชื่อ บริษัท เดอะพาเร้นส์ จำกัด เมื่อวันที่ 16 มกราคม 2563 ทุนจดทะเบียน 125,000,000 บาท บริษัทถือหุ้นในบริษัทย่อยร้อยละ 80 บริษัทย่อยจัดตั้งขึ้นเพื่อสร้างโรงพยาบาล และสถานดูแลผู้สูงอายุรองรับการเติบโตของธุรกิจ Heath care ในอนาคต
สำหรับปี 2567 บริษัท เดอะพาเร้นส์ จำกัด ได้ซื้ออุปกรณ์และเวชภัณฑ์ทางการแพทย์ และได้โอนเป็นทรัพย์สิน เริ่มบันทึกค่าเสื่อมราคาในเดือน มกราคม เป็นต้นมา
สำหรับปี 2568 บริษัทได้จัดซื้ออุปกรณ์สำนักงานและคอมพิวเตอร์และอุปกรณ์เชื่อมต่อ และได้โอนเป็นทรัพย์สิน เริ่มบันทึกค่าเสื่อมราคาในเดือน มกราคม เป็นต้นมา
ความสามารถในการบริหารสินทรัพย์
สินทรัพย์
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีมูลค่าสินทรัพย์รวมเท่ากับ 983.34 ล้านบาท 908.17 ล้านบาทและ 869.92 ล้านบาท ตามลำดับ สำหรับรายการสินทรัพย์ที่สำคัญ ซึ่งส่งผลกระทบต่อการเปลี่ยนแปลงในสินทรัพย์รวมของบริษัท มีดังนี้
สินทรัพย์หมุนเวียน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีมูลค่าสินทรัพย์หมุนเวียน เท่ากับ 545.91 ล้านบาท 497.39 ล้านบาท และ 476.66 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อสินทรัพย์รวมเท่ากับร้อยละ 55.52 ร้อยละ 54.77 และร้อยละ 54.79 ตามลำดับ ซึ่งมีรายละเอียดในแต่ละรายการที่สำคัญดังต่อไปนี้
เงินสดและรายการเทียบเท่าเงินสด
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 มีมูลค่าเท่ากับ 72.39 ล้านบาท 44.22 ล้านบาท และ 42.26 ล้านบาท หรือคิดเป็นสัดส่วนต่อสินทรัพย์รวมเท่ากับร้อยละ 7.36 ร้อยละ 4.87 และร้อยละ 4.86 ตามลำดับ ณ วันที่ 31 ธันวาคม 2568 เงินสดและรายการเทียบเท่าเงินสด ลดลงจากวันที่ 31 ธันวาคม 2567 จำนวน 1.96 ล้านบาท หรือลดลงคิดเป็นร้อยละ 4.43 สาเหตุหลักที่ทำให้เงินสดและรายการเทียบเท่าเงินสดลดลง สืบเนื่องจ่ายชำระเงินกู้ยืมระยะยาวสุทธิในระหว่างงวด จำนวน 12.86 ล้านบาท รวมถึงจ่ายดอกเบี้ยจำนวน 14.03 ล้านบาท
ลูกหนี้การค้า
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 มีมูลค่าเท่ากับ 220.93 ล้านบาท 224.81 ล้านบาท และ 241.47 ล้านบาท หรือคิดเป็นสัดส่วนต่อสินทรัพย์รวมเท่ากับร้อยละ 22.47 ร้อยละ 24.75 และร้อยละ 27.76 ตามลำดับ
เมื่อเปรียบเทียบยอดลูกหนี้การค้า ณ 31 ธันวาคม ปี 2565 และปี 2566 จะเห็นได้ว่า บริษัทมียอดลูกหนี้การค้าเพิ่มขึ้นจำนวน 17.46 ล้านบาท หรือเพิ่มขึ้นคิดเป็นร้อยละ 8.58 จากปี 2565 ซึ่งการเพิ่มขึ้นดังกล่าวสืบเนื่องจากยอดขายสินค้ากลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-ห้องผ่าตัด เพิ่มขึ้น จำนวน 49.56 ล้านบาท และสินค้ากลุ่มอุปกรณ์วัสดุสิ้นเปลือง-ห้องปฏิบัติการและธนาคารเลือด เพิ่มขึ้น 20.82 ล้านบาท แต่อย่างไรก็ตามบริษัทยังสามารถเรียกเก็บหนี้ที่ค้างชำระได้มากขึ้น บริษัทได้มีการพิจารณาผลขาดทุนจากการด้อยค่าของสินทรัพย์ทางการเงิน (ตั้งค่าเผื่อหนี้สงสัยจะสูญ) จำนวน 0.29 ล้านบาท
เมื่อเปรียบเทียบยอดลูกหนี้การค้า ณ 31 ธันวาคม ปี 2566 และปี 2567 จะเห็นได้ว่า บริษัทมียอดลูกหนี้การค้าเพิ่มขึ้นจำนวน 3.88 ล้านบาท หรือเพิ่มขึ้นคิดเป็นร้อยละ 1.76 จากปี 2566 ซึ่งการเพิ่มขึ้นดังกล่าวสืบเนื่องจากยอดขายสินค้ากลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-ห้องผ่าตัด เพิ่มขึ้น จำนวน 28.78 ล้านบาท และสินค้ากลุ่มอุปกรณ์วัสดุสิ้นเปลือง-ห้องปฏิบัติการและธนาคารเลือด เพิ่มขึ้น 1.50 ล้านบาท แต่อย่างไรก็ตามบริษัทยังสามารถเรียกเก็บหนี้ที่ค้างชำระได้มากขึ้น บริษัทได้มีการพิจารณาผลขาดทุนจากการด้อยค่าของสินทรัพย์ทางการเงิน (ตั้งค่าเผื่อหนี้สงสัยจะสูญ) จำนวน 0.37 ล้านบาท
เมื่อเปรียบเทียบยอดลูกหนี้การค้า ณ 31 ธันวาคม ปี 2567 และปี 2568 จะเห็นได้ว่า บริษัทมียอดลูกหนี้การค้าเพิ่มขึ้นจำนวน 16.66 ล้านบาท หรือเพิ่มขึ้นคิดเป็นร้อยละ 7.41 จากปี 2567 ซึ่งการเพิ่มขึ้นดังกล่าวสืบเนื่องจากยอดขายสินค้ากลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-ห้องผ่าตัด เพิ่มขึ้น จำนวน 1.44 ล้านบาท แต่ในขณะเดียวกันโรงพยาบาลรัฐบาลขาดงบประมาณเนื่องจากต้องรองบประมาณสนับสนุนจากรัฐบาลจึงจะสามารถจ่ายชำระเงินได้ แต่อย่างไรก็ตามบริษัทยังสามารถเรียกเก็บหนี้ที่ค้างชำระได้มากขึ้น บริษัทได้มีการพิจารณาผลขาดทุนจากการด้อยค่าของสินทรัพย์ทางการเงิน (ตั้งค่าเผื่อหนี้สงสัยจะสูญ) จำนวน 0.01 ล้านบาท
ทั้งนี้ รายการลูกหนี้การค้าของบริษัท ประกอบไปด้วย ลูกหนี้การค้าและเช็ครับล่วงหน้า บริษัทมีนโยบายการให้เครดิตเทอมสำหรับลูกค้าประเภทต่าง ๆ ดังนี้
ประเภทลูกค้า | นโยบายการให้เครดิตเทอม |
โรงพยาบาลรัฐบาล | 90 - 120 วัน |
โรงพยาบาลเอกชน | 60 – 90 วัน |
คลินิกและบุคลากรทางการแพทย์ | เงินสด หรือ 7-90 วัน |
สำหรับการกำหนดนโยบายค่าเผื่อการด้อยค่าสำหรับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (หนี้สงสัยจะสูญ) ของบริษัทนั้น บริษัทจะตั้งค่าเผื่อหนี้สงสัยจะสูญเต็มจำนวนหนี้ที่ค้างชำระเกินกว่า 12 เดือนเป็นหลัก และคำนวณตามมาตรฐานการรายงานทางการเงินฉบับที่ 9 (TFRS 9) ซึ่งเป็นมาตรฐานเกี่ยวกับเครื่องมือทางการเงินที่มีวัตถุประสงค์หลักเพื่อจัดทำรายงานทางการเงินสำหรับ สินทรัพย์ทางการเงิน และหนี้สินทางการเงิน และสะท้อนผลขาดทุนทางด้านเครดิต
อย่างไรก็ตาม ข้อมูลจากประวัติการรับชำระเงินในปี 2566 – ปี 2568 บริษัทไม่มีหนี้สูญที่มีนัยสำคัญจากการเรียกเก็บเงินจากลูกค้าแต่อย่างใด เนื่องจากลูกหนี้ของบริษัทส่วนใหญ่เป็นโรงพยาบาลหรือสถานพยาบาลภาครัฐและภาคเอกชนที่มีประสิทธิภาพในการชำระหนี้ บริษัทจึงไม่เคยประสบปัญหาการเรียกเก็บหนี้ไม่ได้ อีกทั้งบริษัทมีนโยบายในการติดตามหนี้จากลูกค้าผ่านพนักงานขาย (Sales Representative) ของบริษัท โดยพนักงานขายของบริษัทจะติดตามการชำระเงินจากลูกค้าที่แต่ละทีมเป็นผู้รับผิดชอบอย่างเต็มที่
ทั้งนี้ ในปี 2566 – ปี 2568 บริษัทมีระยะเวลาในการเก็บหนี้เฉลี่ย เท่ากับ 110 วัน 112 วัน และ 120 วันตามลำดับ
(หน่วย : ล้านบาท)
มูลค่าลูกหนี้การค้า | 31 ธ.ค. 2566 | ร้อยละ | 31 ธ.ค. 2567 | ร้อยละ | 31 ธ.ค. 2568 | ร้อยละ |
ยังไม่ครบกำหนดชำระ | 145.11 | 65.60 | 151.17 | 67.05 | 151.49 | 62.56 |
ค้างชำระ | ||||||
| 52.48 | 23.72 | 55.62 | 24.67 | 61.66 | 25.47 |
| 15.03 | 6.79 | 12.77 | 5.66 | 17.86 | 7.37 |
| 7.68 | 3.47 | 5.43 | 2.40 | 10.80 | 4.46 |
| 0.92 | 0.42 | 0.49 | 0.22 | 0.33 | 0.14 |
รวม | 221.22 | 100.00 | 225.48 | 100.00 | 242.14 | 100.00 |
หัก ค่าเผื่อหนี้สงสัยจะสูญ | (0.29) | 0.13 | (0.66) | 0.29 | (0.67) | 0.28 |
รวมลูกหนี้การค้าทั้งหมด | 220.93 | 99.87 | 224.81 | 99.71 | 241.47 | 99.72 |
ณ วันที่ 31 ธันวาคม 2566 ลูกหนี้การค้าส่วนใหญ่ยังคงเป็นลูกหนี้ที่ยังไม่ถึงกำหนดชำระเช่นเดิม โดยมีมูลค่าเท่ากับ 145.11 ล้านบาท หรือคิดเป็นร้อยละ 65.60 ของลูกหนี้รวมทั้งหมดและมีลูกหนี้ที่ค้างเกินกำหนดชำระจำนวน 76.11 ล้านบาท หรือคิดเป็นร้อยละ 34.40 อย่างไรก็ตามลูกหนี้การค้าที่ค้างชำระเกินกว่า 12 เดือน จำนวน 0.92 ล้านบาท หรือคิดเป็นร้อยละ 0.42 เป็นลูกหนี้ประเภทโรงพยาบาลหรือสถานพยาบาลรัฐบาล ซึ่งมีความสามารถและประสิทธิภาพในการจ่ายชำระ แต่ยังไม่สามารถชำระได้ตามกำหนด เนื่องจากต้องรองบประมาณสนับสนุนจากรัฐบาลจึงจะสามารถจ่ายชำระเงินได้ อนึ่ง บริษัทคาดว่าจะสามารถเรียกเก็บหนี้ได้ทั้งจำนวนและไม่มีความเสี่ยงที่เกิดจากการเรียกเก็บหนี้ไม่ได้ และได้ทำการบันทึกตั้งเป็นค่าเผื่อหนี้สงสัยจะสูญทั้งหมด มูลค่า 0.29 ล้านบาท ในปี 2566
ณ วันที่ 31 ธันวาคม 2567 ลูกหนี้การค้าส่วนใหญ่ยังคงเป็นลูกหนี้ที่ยังไม่ถึงกำหนดชำระเช่นเดิม โดยมีมูลค่าเท่ากับ 151.17 ล้านบาท หรือคิดเป็นร้อยละ 67.05 ของลูกหนี้รวมทั้งหมดและมีลูกหนี้ที่ค้างเกินกำหนดชำระจำนวน 74.30 ล้านบาท หรือคิดเป็นร้อยละ 32.95 อย่างไรก็ตามลูกหนี้การค้าที่ค้างชำระเกินกว่า 12 เดือน จำนวน 0.49 ล้านบาท หรือคิดเป็นร้อยละ 0.49 เป็นลูกหนี้ประเภทโรงพยาบาลหรือสถานพยาบาลรัฐบาล ซึ่งมีความสามารถและประสิทธิภาพในการจ่ายชำระ แต่ยังไม่สามารถชำระได้ตามกำหนด เนื่องจากต้องรองบประมาณสนับสนุนจากรัฐบาลจึงจะสามารถจ่ายชำระเงินได้ อนึ่ง บริษัทคาดว่าจะสามารถเรียกเก็บหนี้ได้ทั้งจำนวนและไม่มีความเสี่ยงที่เกิดจากการเรียกเก็บหนี้ไม่ได้ และได้ทำการบันทึกตั้งเป็นค่าเผื่อหนี้สงสัยจะสูญทั้งหมด มูลค่า 0.66 ล้านบาท ในปี 2567
ณ วันที่ 31 ธันวาคม 2568 ลูกหนี้การค้าส่วนใหญ่ยังคงเป็นลูกหนี้ที่ยังไม่ถึงกำหนดชำระเช่นเดิม โดยมีมูลค่าเท่ากับ 151.49 ล้านบาท หรือคิดเป็นร้อยละ 62.56 ของลูกหนี้รวมทั้งหมดและมีลูกหนี้ที่ค้างเกินกำหนดชำระจำนวน 90.65 ล้านบาท หรือคิดเป็นร้อยละ 37.44 อย่างไรก็ตามลูกหนี้การค้าที่ค้างชำระเกินกว่า 12 เดือน จำนวน 0.33 ล้านบาท หรือคิดเป็นร้อยละ 0.14 เป็นลูกหนี้ประเภทโรงพยาบาลหรือสถานพยาบาลรัฐบาล ซึ่งมีความสามารถและประสิทธิภาพในการจ่ายชำระ แต่ยังไม่สามารถชำระได้ตามกำหนด เนื่องจากต้องรองบประมาณสนับสนุนจากรัฐบาลจึงจะสามารถจ่ายชำระเงินได้ อนึ่ง บริษัทคาดว่าจะสามารถเรียกเก็บหนี้ได้ทั้งจำนวนและไม่มีความเสี่ยงที่เกิดจากการเรียกเก็บหนี้ไม่ได้ และได้ทำการบันทึกตั้งเป็นค่าเผื่อหนี้สงสัยจะสูญทั้งหมด มูลค่า 0.01 ล้านบาท ในปี 2568
สินค้าคงเหลือ
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567และ ปี 2568 มีมูลค่าเท่ากับ 221.72 ล้านบาท 186.34 ล้านบาท และ 148.17ล้านบาท หรือคิดเป็นสัดส่วนต่อสินทรัพย์รวม เท่ากับร้อยละ 22.55 ร้อยละ 20.52 และร้อยละ 17.03 ตามลำดับ ซึ่งมีรายละเอียดตามตารางดังนี้
(หน่วย : ล้านบาท)
มูลค่าสินค้าคงเหลือ | 31 ธ.ค. 2566 | 31 ธ.ค. 2567 | 31 ธ.ค. 2568 |
สินค้าที่มีไว้เพื่อขาย | 208.94 | 167.23 | 132.95 |
สินค้าระหว่างทาง | 23.34 | 31.74 | 24.53 |
รวม | 232.27 | 198.97 | 157.48 |
หัก ค่าเผื่อสินค้าเสื่อมสภาพ | (10.55) | (12.63) | (9.31) |
สินค้าคงเหลือ-สุทธิ | 221.72 | 186.34 | 148.17 |
เมื่อเปรียบเทียบสินค้าคงเหลือ ณ วันที่ 31 ธันวาคม ปี 2567 และปี 2568 พบว่าบริษัทมียอดสินค้าคงเหลือลดลงจำนวน 38.17 ล้านบาท หรือลดลงคิดเป็นร้อยละ 20.48 สอดคล้องกับยอดขายที่ลดลง และสืบเนื่องจากในปี 2568 เนื่องจากสินค้าในกลุ่มอุปกรณ์และวัสดุสิ้นเปลือง-ห้องผ่าตัดมีความต้องการใช้โรงพยาบาลต่างกลับมาเปิดให้บริการผ่าตัดได้มากขึ้นตามปกติ และบริษัทได้พยายามลดปริมาณสินค้าคงเหลือ เพื่อเพิ่มการหมุนเวียนของสินค้าให้ได้มากขึ้น และต้องทำการสั่งซื้อสินค้าเพื่อสำรองตามความต้องการของลูกค้า
โดยส่วนประกอบของสินค้าคงเหลือส่วนใหญ่ คือ สินค้าที่มีไว้เพื่อขาย และสินค้าระหว่างทาง เนื่องด้วยบริษัทประกอบธุรกิจจำหน่ายเครื่องมือและอุปกรณ์ทางการแพทย์จึงต้องมีการสั่งซื้อสินค้าเพื่อให้เพียงพอต่อความต้องการของลูกค้า และพิจารณาตามระยะเวลาการขนส่งสินค้า (Lead Time) โดยบริษัทมีการบริหารจัดการการสั่งซื้อสินค้าและจัดส่งสินค้าให้ลูกค้าได้ตามกำหนดเวลา เนื่องจากบริษัทมีประสบการณ์ในการดำเนินธุรกิจที่ยาวนาน ประกอบกับการวางแผนการสั่งซื้อที่มีประสิทธิภาพ สำหรับสินค้าระหว่างทาง เป็นสินค้าที่อยู่ระหว่างการขนส่ง และมีรูปแบบการขนส่งหลายรูปแบบ อาทิ EXW (Ex Works), FOB (Free On Board), FCA (Free Carrier), CIF (Cost, Insurance & Freight) และ CIP (Carriage and Insurance Paid)
หากพิจารณาจากอัตราส่วนระยะเวลาขายสินค้าเฉลี่ยในช่วงปี 2566 - ปี 2568 พบว่าบริษัทมีระยะเวลาขายสินค้าเฉลี่ย เท่ากับ 154วัน 149 วัน และ 132 วัน ตามลำดับ เนื่องจากบริษัทนำเข้าเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์ทั้งหมดจากต่างประเทศ จึงต้องมีการวางแผนการสั่งซื้อและต้องจัดเก็บสินค้าที่หลากหลายต่อความเพียงพอต่อความต้องการของลูกค้า
บริษัทมีการตั้งค่าเผื่อสินค้าล้าสมัย/เสื่อมคุณภาพของสินค้าโดยพิจารณาจากอายุของสินค้า บริษัทมีนโยบายการตั้งค่าเผื่อสินค้าล้าสมัยโดยพิจารณาจากสินค้าที่ไม่หมุนเวียนเกินหนึ่งปี หรือสินค้าใกล้หมดอายุ (ก่อนหมดอายุ 6 เดือน) หากพบว่าสินค้าดังกล่าวมีแนวโน้มว่าใกล้หมดอายุ หรือล้าสมัย หรือมีมูลค่าลดลง บริษัทจะรับรู้ผลขาดทุนจากสินค้าล้าสมัย ถือเป็นค่าใช้จ่ายในงบกำไรขาดทุน และตั้งค่าเผื่อสินค้าล้าสมัยเพื่อลดมูลค่าของสินค้าคงเหลือ ทั้งนี้ โดยบริษัทเริ่มมีการตั้งสำรองสินค้าเสื่อมสภาพและหมดอายุ ณ วันที่ 31 ธันวาคม 2566 มีการตั้งค่าเผื่อสินค้าเสื่อมสภาพและหมดอายุ เท่ากับ 10.55 ล้านบาท และ ณ วันที่ 31 ธันวาคม 2567 มีการตั้งค่าเผื่อสินค้าเสื่อมสภาพและหมดอายุ เท่ากับ 12.63 ล้านบาท และ ณ วันที่ 31 ธันวาคม 2568 มีการตั้งค่าเผื่อสินค้าเสื่อมสภาพและหมดอายุ เท่ากับ 9.31 ล้านบาท
ลูกหนี้อื่น
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีลูกหนี้อื่นเท่ากับ 30.87ล้านบาท 42.02ล้านบาท และ 39.66 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนต่อสินทรัพย์รวม เท่ากับร้อยละ 3.14 ร้อยละ 4.63 และร้อยละ 4.56 ตามลำดับ ซึ่งประกอบด้วย ภาษีมูลค่าเพิ่มและภาษีซื้อที่ยังไม่ถึงกำหนดชำระ และค่าใช้จ่ายจ่ายล่วงหน้าค่าสินค้าเป็นหลัก
โดย ณ 31 ธันวาคม 2566 บริษัทมีลูกหนี้อื่นลดลง จำนวน 2.38 ล้านบาท หรือลดลงเป็นร้อยละ 7.16 เมื่อเทียบกับวันที่ 31 ธันวาคม 2565 ลูกหนี้อื่นเพิ่มขึ้นประกอบด้วย ภาษีมูลค่าเพิ่มและภาษีซื้อที่ยังไม่ถึงกำหนดชำระ เงินทดลองพนักงานลดลง เงินจ่ายล่วงหน้าค่าสินค้าลดลง และในขณะเดียวกันลูกหนี้อื่นบริษัท เดอะพาเร้นส์ จำกัด เพิ่มขึ้น 2.33 ล้านบาท ประกอบด้วย ลูกหนี้ภาษีมูลค่าเพิ่มจากการก่อสร้างอาคารที่ยังไม่ขอคืน
ในขณะที่ ณ 31 ธันวาคม 2567 บริษัทมีลูกหนี้อื่นเพิ่มขึ้น จำนวน 11.15 ล้านบาท หรือเพิ่มขึ้นเป็นร้อยละ 36.12 เมื่อเทียบกับวันที่ 31 ธันวาคม 2566 ลูกหนี้อื่นเพิ่มขึ้นประกอบด้วย ภาษีมูลค่าเพิ่มและภาษีซื้อที่ยังไม่ถึงกำหนดชำระ เงินทดลองพนักงาน เงินจ่ายล่วงหน้าค่าสินค้า
และในขณะที่ ณ 31 ธันวาคม 2568 บริษัทมีลูกหนี้อื่นลดลง จำนวน 2.36 ล้านบาท หรือลดลงเป็นร้อยละ 5.62 เมื่อเทียบกับวันที่ 31 ธันวาคม 2567 ลูกหนี้อื่นลดลงประกอบด้วย ภาษีมูลค่าเพิ่มและภาษีซื้อที่ยังไม่ถึงกำหนดชำระ เงินทดลองพนักงาน เงินจ่ายล่วงหน้าค่าสินค้า
เงินให้กู้ยืมระยะสั้นแก่กิจการอื่น
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีลูกหนี้เงินให้กู้ยืมระยะสั้น จำนวน 5.10 ล้านบาท โดยการให้กู้ยืมเป็นการทดรองจ่ายเพื่อจัดหาสินค้าอุปกรณ์ทางการแพทย์เฉพาะทางจำนวน 5 รายการให้แก่บริษัทเพื่อนำไปขายให้แก่ลูกค้าตามปกติโดยมีการวางสินค้าเป็นหลักประกันสัญญา
เงินฝากธนาคารที่มีภาระค้ำประกัน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีรายการเงินฝากธนาคารที่มีภาระค้ำประกันเท่ากับ 8.00 ล้านบาท 8.00 ล้านบาท และ 8.00 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนต่อสินทรัพย์รวม เท่ากับร้อยละ 0.81 ร้อยละ 0.88 และร้อยละ 0.92 ตามลำดับ สำหรับค้ำประกันกับธนาคารแห่งหนึ่ง เพื่อใช้เป็นวงเงินสินเชื่อของบริษัท
ที่ดิน อาคารและอุปกรณ์-สุทธิ
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีมูลค่าที่ดิน อาคารและอุปกรณ์-สุทธิ เท่ากับ 405.45 ล้านบาท 378.69 ล้านบาท และ 361.28 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อสินทรัพย์รวม เท่ากับร้อยละ 41.23 ร้อยละ 41.70 และร้อยละ 41.53 ตามลำดับ
เมื่อเปรียบเทียบที่ดิน อาคารและอุปกรณ์ปี 2566 และปี 2567 พบว่ามีมูลค่าที่ดิน อาคารและอุปกรณ์ลดลงจำนวน 26.76 ล้านบาท หรือคิดเป็นร้อยละ 6.60 สาเหตุอุปกรณ์/เครื่องมือทางการแพทย์ เพื่อการสาธิต เพิ่มขึ้นจำนวน 7.24 ล้านบาท อุปกรณ์สำนักงาน/เฟอร์นิเจอร์ เพิ่มขึ้นจำนวน 1.17 ล้านบาท อุปกรณ์คอมพิวเตอร์ เพิ่มขึ้น 0.16 ล้านบาท บันทึกค่าเสื่อมราคา จำนวน 17.32 ล้านบาท
และในปี 2567 อาคารและส่วนปรับปรุงอาคาร และ อุปกรณ์-สุทธิ บริษัท เดอะพาเร้นส์ จำกัด เพิ่มขึ้นจำนวน 6.64 ล้านบาท ประกอบด้วยงานก่อสร้างอาคารปรับปรุงที่ดินและสินทรัพย์ถาวรสำหรับทำโครงการ The Parents Wellness and Rehabilitation Center บริษัทย่อยบันทึกค่าเสื่อมราคาสะสม จำนวน 11.58 ล้านบาท และในไตรมาสที่ 3/2567 และบริษัทโรงพยาบาล เดอะพาเร้นส์ จำกัด ได้รับอนุมัติเลิกกิจการจึงต้องรับรู้ขาดทุนจากการด้อยค่าหรือตัดจำหน่ายรวม 14.94 ล้านบาท
เมื่อเปรียบเทียบที่ดิน อาคารและอุปกรณ์ปี 2567 และปี 2568 พบว่ามีมูลค่าที่ดิน อาคารและอุปกรณ์ลดลงจำนวน 17.41 ล้านบาท หรือคิดเป็นร้อยละ 4.60 สาเหตุเกิดจากบริษัทบันทึกค่าเสื่อมราคา จำนวน 17.10 ล้านบาท อุปกรณ์/เครื่องมือทางการแพทย์ เพื่อการสาธิต เพิ่มขึ้นจำนวน 5.58 ล้านบาท อุปกรณ์สำนักงาน/เฟอร์นิเจอร์ เพิ่มขึ้นจำนวน 1.21 ล้านบาท อุปกรณ์คอมพิวเตอร์ เพิ่มขึ้น 1.10 ล้านบาท และ บริษัทย่อยบันทึกค่าเสื่อมราคาสะสม จำนวน 14.60 ล้านบาท
หนี้สิน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีหนี้สินรวมมูลค่าเท่ากับ 521.90 ล้านบาท 488.04 ล้านบาท และ 421.42 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 53.07 ร้อยละ 53.74 และร้อยละ 66.62 ตามลำดับ โดยมีอัตราส่วนหนี้สินรวมต่อส่วนของผู้ถือหุ้นในช่วงที่ผ่านมา เท่ากับ 1.13 เท่า 1.16 เท่า และ 0.94 เท่า ตามลำดับ ซึ่งมีรายการหนี้สินที่มีการเปลี่ยนแปลงที่สำคัญ ดังนี้
หนี้สินหมุนเวียน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีหนี้สินหมุนเวียนรวมเท่ากับ 392.94 ล้านบาท 367.13 ล้านบาท และ 317.62 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 39.96 ร้อยละ 40.43 และร้อยละ 36.51 ตามลำดับ ซึ่งมีรายละเอียดในแต่ละรายการที่สำคัญดังต่อไปนี้
เงินเบิกเกินบัญชีและเงินกู้ยืมระยะสั้นจากสถาบันการเงิน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 มีมูลค่าเท่ากับ 257.98 ล้านบาท 234.05 ล้านบาท และ 218.09 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 26.24 ร้อยละ 25.77 และร้อยละ 25.07 ตามลำดับ โดยเงินกู้ยืมระยะสั้นจากสถาบันการเงินเป็นเงินกู้ยืมประเภท ตั๋วสัญญาใช้เงิน และเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีท เงินกู้ยืมประเภทตั๋วสัญญาใช้เงินที่มีอายุไม่เกิน 365 วัน มีอัตราดอกเบี้ยต่อปีเท่ากับ MMR ส่วนเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีทส์ (ครบกำหนดในระหว่าง 36 เดือน) มีอัตราดอกเบี้ยต่อปีเท่ากับ MMR วงเงินสินเชื่อดังกล่าวใช้สำหรับจ่ายชำระหนี้ค่าสินค้า และใช้เป็นเงินทุนหมุนเวียนในการดำเนินธุรกิจ
ณ วันที่ 31 ธันวาคม 2566 บริษัทมีรายการเงินกู้ยืมประเภทตั๋วสัญญาใช้เงิน เท่ากับ 70.00 ล้านบาท เนื่องจากมีการจ่ายชำระในระหว่างปีที่ตั๋วสัญญาใช้เงินครบกำหนดชำระ และรายการเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีท เท่ากับ 187.98 ล้านบาท เพิ่มขึ้นจากปี 2565 จำนวน 14.29 ล้านบาท ซึ่งวงเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีทเป็นวงเงินหมุนเวียนที่ใช้ในการดำเนินธุรกิจเป็นปกติของบริษัท
ณ วันที่ 31 ธันวาคม 2567 บริษัทมีรายการเงินกู้ยืมประเภทตั๋วสัญญาใช้เงิน เท่ากับ 105.00 ล้านบาท เนื่องจากมีการจ่ายชำระในระหว่างปีที่ตั๋วสัญญาใช้เงินครบกำหนดชำระ และรายการเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีท เท่ากับ 129.05 ล้านบาท ลดลงจากปี 2566 จำนวน 58.93 ล้านบาท ซึ่งวงเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีทเป็นวงเงินหมุนเวียนที่ใช้ในการดำเนินธุรกิจเป็นปกติของบริษัท
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีรายการเงินกู้ยืมประเภทตั๋วสัญญาใช้เงิน เท่ากับ 95 ล้านบาท เนื่องจากมีการจ่ายชำระในระหว่างปีที่ตั๋วสัญญาใช้เงินครบกำหนดชำระ และรายการเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีท เท่ากับ 123.09 ล้านบาท ลดลงจากปี 2567 จำนวน 15.96 ล้านบาท ซึ่งวงเงินกู้ยืมภายใต้สัญญาทรัสต์รีซีทเป็นวงเงินหมุนเวียนที่ใช้ในการดำเนินธุรกิจเป็นปกติของบริษัท
เจ้าหนี้การค้า
ณ วันที่ 31ธันวาคม ปี 2566 ปี 2567 และปี 2568 มีมูลค่าเท่ากับ 80.75 ล้านบาท 83.74 ล้านบาท และ 48.17 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 8.21 ร้อยละ 9.22 และร้อยละ 5.54 ตามลำดับ
ปี 2568 บริษัทมีเจ้าหนี้การค้าลดลงจำนวน 35.57 ล้านบาท หรือลดลงคิดเป็นร้อยละ 42.48 เมื่อเทียบกับวันที่ 31 ธันวาคม 2567 เนื่องจากทางบริษัทมีการสั่งซื้อสินค้าลดลง ซึ่งสัมพันธ์กับปริมาณยอดขายที่ลดลง แต่ในขณะเดียวกันบริษัทยังคงมีการสำรองสินค้าให้เพียงพอกับความต้องการ ทั้งนี้ บริษัทได้รับเครดิตเทอมจากเจ้าหนี้การค้าประมาณ 60-90 วัน ขึ้นอยู่กับเงื่อนไขการชำระเงินของเจ้าหนี้การค้าแต่ละราย และในปี 2568 ครบกำหนดชำระหนี้จึงทำให้เจ้าหนี้การค้าลดลง โดยมีระยะเวลาการจ่ายชำระหนี้ ในปี 2566 ปี 2568 มีระยะเวลาเท่ากับ 60 วัน 61 วันและ 52 วัน ตามลำดับ
เจ้าหนี้อื่น
ณ วันที่ 31ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีเจ้าหนี้อื่น เท่ากับ 36.15 ล้านบาท 29.92 ล้านบาท และ 27.60 ล้านบาท ตามลำดับ หรือ คิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 3.68 ร้อยละ 3.29 และร้อยละ 3.17 ตามลำดับ ประกอบด้วยโบนัสพนักงานค้างจ่าย ค่าคอมมิชชั่นค้างจ่าย ภาษีหัก ณ ที่จ่ายค้างจ่าย เงินประกันสังคมค้างจ่าย และเงินสมทบกองทุนสำรองเลี้ยงชีพค้างจ่าย เป็นต้น
สำหรับปี 2566 บริษัทมีเจ้าหนี้อื่น ลดลงจำนวน 7.82 ล้านบาท คิดเป็นร้อยละ 17.78 จากยอดคงเหลือ ณ วันที่ 31 ธันวาคม 2565 เนื่องจากบริษัทโอนเงินรับล่วงหน้าค่าสินค้ายกมาต้นปีเป็นรายได้จากการขาย ทำให้เงินรับล่วงหน้าค่าสินค้า ลดลง 2.13 ล้านบาท ในปี 2566 และค่าใช้จ่ายและส่วนลดในการรับเงินค้างจ่าย ลดลง 0.44 ล้านบาท และบริษัท เดอะ พาเร้นส์ จำกัด มีการจ่ายชำระหนี้เจ้าหนี้อื่น สำหรับปี 2567 บริษัทมีเจ้าหนี้อื่น ลดลงจำนวน 6.23 ล้านบาท คิดเป็นร้อยละ 17.23 ยอดคงเหลือ ณ วันที่ 31 ธันวาคม 2566 เนื่องจากจ่ายโบนัสประจำปี 2566 จำนวน 8.00 ล้านบาท
และในปี 2568 บริษัทมีเจ้าหนี้อื่นลดลงจำนวน 2.32 ล้านบาท คิดเป็นร้อยละ 7.75 ยอดคงเหลือ ณ วันที่ 31 ธันวาคม 2567 เนื่องจากมีการจ่ายชำระหนี้ที่ครบกำหนดชำระค่าวัสดุสิ้นเปลืองภายในบริษัท
หนี้สินไม่หมุนเวียน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีหนี้สินไม่หมุนเวียนรวมเท่ากับ 128.96 ล้านบาท 120.91 ล้านบาท และ 103.80 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 13.11 ร้อยละ 13.31 และร้อยละ 11.93 ตามลำดับ ซึ่งรายการหนี้สินไม่หมุนเวียนที่มีการเปลี่ยนแปลงที่สำคัญ ดังนี้
เงินกู้ยืมระยะยาว
ณ วันที่ 31 ธันวาคม 2566 ปี 2567 และปี 2568 บริษัทมีภาระหนี้เงินกู้ยืมระยะยาวเท่ากับ 105.60 ล้านบาท 94.26 ล้านบาท และ 80.24 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 10.74 ร้อยละ 10.38 และร้อยละ 9.22 ตามลำดับ
ในปี 2566 บริษัท เดอะพาเร้นส์ จำกัด ได้เบิกเงินกู้ยืมระยะยาวสำหรับก่อสร้างอาคาร จำนวน 105.60 ล้านบาท (จากวงเงินกู้ 230 ล้านบาท) และในปี 2567 บริษัท เดอะพาเร้นส์ จำกัด ได้ชำระเงินกู้ระยะยาว จำนวน 11.82 ล้านบาท
และในปี 2568 บริษัท เดอะพาเร้นส์ จำกัด ได้ชำระเงินกู้ระยะยาว จำนวน 12.86 ล้านบาท
หนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีหนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน เท่ากับ 17.28 ล้านบาท 19.85 ล้านบาท และ 14.38 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 1.76 ร้อยละ 2.57 และร้อยละ 1.65 ตามลำดับ บริษัทมีภาระสำหรับเงินที่ต้องจ่ายให้แก่พนักงานเมื่อออกจากงานตามกฎหมายแรงงาน ซึ่งบริษัทถือว่าเงินชดเชยดังกล่าวเป็นโครงการผลประโยชน์หลังออกจากงานสำหรับพนักงาน และจะมีการคำนวณหนี้สินตามโครงการผลประโยชน์หลังออกจากงานของพนักงาน โดยใช้วิธีคิดลดแต่ละหน่วยที่ประมาณการไว้ โดยผู้เชี่ยวชาญอิสระได้ทำการประเมินภาระผูกพันดังกล่าวตามหลักคณิตศาสตร์ประกันภัยและ
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีหนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน เท่ากับ 14.38 ล้านบาท ลดลงจำนวน 5.47 ล้านบาท ลดลงคิดเป็นร้อยละ 27.56 เนื่องจากมีการคำนวณเงินสำรองเกษียณอายุพนักงานใหม่ทุก 3 ปี โดยนักคณิตศาสตร์ มีการบันทึกตั้งสำรองเงินเกษียณอายุพนักงานระหว่างปี จำนวน 2.20 ล้านบาท และมีการจ่ายเงินชดเชยเกษียณอายุพนักงานจำนวน 1.00 ล้านบาท และในปี 2566 บริษัทย่อยได้พิจารณาบันทึกตั้งสำรองเงินเกษียณอายุพนักงาน ในไตรมาสที่ 3/2566 และในปี 2568ตั้งสำรองเงินเกษียณอายุพนักงาน 2.04 ล้านบาท
ส่วนของผู้ถือหุ้น
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีส่วนของผู้ถือหุ้นรวม เท่ากับ 461.43 ล้านบาท 420.13 ล้านบาท และ 448.50 ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 46.93 ร้อยละ 46.26 และร้อยละ 51.56 ตามลำดับ ซึ่งรายการส่วนของผู้ถือหุ้นที่มีการเปลี่ยนแปลงที่สำคัญ มีดังนี้
ทุนจดทะเบียนที่ออกและเรียกชำระแล้ว
ณ วันที่ 31 ธันวาคม 2566 บริษัทมีทุนจดทะเบียนเท่ากับ 205.33 ล้านบาท ประกอบด้วยหุ้นสามัญ 410,666,649 หุ้นในปี 2565 และ 308,000,000 หุ้นในปี 2564 มูลค่าหุ้นที่ตราไว้หุ้นละ 0.50 บาท และมีทุนที่ออกและชำระเต็มมูลค่าแล้ว ประกอบด้วยหุ้นสามัญ 307,999,987 หุ้น มูลค่าหุ้นละ 0.50 บาท
ณ วันที่ 31 ธันวาคม 2567 บริษัทมีทุนจดทะเบียนเท่ากับ 205.33 ล้านบาท ประกอบด้วยหุ้นสามัญ 410,666,649 หุ้นในปี 2565 และ 308,000,000 หุ้นในปี 2564 มูลค่าหุ้นที่ตราไว้หุ้นละ 0.50 บาท และมีทุนที่ออกและชำระเต็มมูลค่าแล้ว ประกอบด้วยหุ้นสามัญ 307,999,987 หุ้น มูลค่าหุ้นละ 0.50 บาท
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีทุนจดทะเบียนเท่ากับ 205.33 ล้านบาท ประกอบด้วยหุ้นสามัญ 410,666,649 หุ้นในปี 2565 และ 308,000,000 หุ้นในปี 2564 มูลค่าหุ้นที่ตราไว้หุ้นละ 0.50 บาท และมีทุนที่ออกและชำระเต็มมูลค่าแล้ว ประกอบด้วยหุ้นสามัญ 308,000,178 หุ้น มูลค่าหุ้นละ 0.50 บาท
ส่วนเกินมูลค่าหุ้น
ณ วันที่ 31ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีส่วนเกินมูลค่าหุ้นจำนวน 184.04 ล้านบาท (สุทธิจากการค่าใช้จ่ายในการเสนอขายหุ้นสามัญจำนวนเงิน 15.97 ล้านบาท) คิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวมเท่ากับร้อยละ 18.71ร้อยละ 20.26และร้อยละ 21.16ตามลำดับ
ทุนสำรองตามกฎหมาย
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 มีมูลค่าเท่ากับ 17.64 ล้านบาท 18.38 ล้านบาท และ 20.53 ล้านบาท ตามลำดับ โดยเป็นรายการสำรองตามบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์ บริษัทต้องจัดสรรทุนสำรองอย่างน้อยร้อยละ 5ของกำไรสุทธิประจำปีทุกครั้งที่มีการประกาศจ่ายเงินปันผลจนกว่าทุนสำรองดังกล่าวจะมียอดเท่ากับร้อยละ 10 ของทุนจดทะเบียนของบริษัท และทุนสำรองนี้ไม่สามารถนำไปจ่ายเงินปันผลได้อย่างไรก็ดีในปี 2568 บริษัทได้ตั้งจัดสรรทุนสำรอง เพิ่มขึ้นจำนวน 2.15 ล้านบาท ซึ่งบริษัทได้ตั้งสำรองตามกฎหมายครบถ้วนร้อยละ 10 ของทุนจดทะเบียนของบริษัทแล้วในปี 2568
กำไรสะสม-ยังไม่ได้จัดสรร
ณ วันที่ 31 ธันวาคม ปี 2566 ปี 2567 และปี 2568 บริษัทมีมูลค่ากำไรสะสม-ยังไม่ได้จัดสรร เท่ากับ 56.02 ล้านบาท 23.48 ล้านบาท และ 55.13ล้านบาท ตามลำดับ หรือคิดเป็นสัดส่วนต่อหนี้สินและส่วนของผู้ถือหุ้นรวม เท่ากับร้อยละ 5.70 ร้อยละ 2.59 และร้อยละ 6.34 ตามลำดับ ซึ่งการเพิ่มขึ้นของกำไรสะสมเกิดจากกำไรสุทธิที่เกิดจากผลการดำเนินงานของบริษัทในแต่ละปีสุทธิด้วยเงินปันผลจ่ายและการจัดสรรสำรองตามกฎหมาย แต่ในขณะเดียวกันบริษัท เดอะพาเร้นส์ จำกัด ยังคงมีผลขาดทุน ส่งผลให้กำไรสะสม-ยังไม่ได้จัดสรรเพิ่มขึ้นเล็กน้อย
ปี 2566 บริษัทมีกำไรสะสมที่ยังไม่ได้จัดสรรเท่ากับ 56.02 ล้านบาท ลดลงจำนวน 21.09 ล้านบาท หรือลดลงคิดเป็นร้อยละ 27.35 เมื่อเทียบกับกำไรสะสมยังไม่ได้จัดสรร ณ วันที่ 31 ธันวาคม 2565 เนื่องจากการจ่ายเงินปันผล จำนวน 15.40 ล้านบาท และการจัดสรรกำไรเป็นทุนสำรองตามกฎหมายเท่ากับ จำนวน 1.20 ล้านบาท ในขณะที่บริษัทมีผลขาดทุนเบ็ดเสร็จรวมส่วนของบริษัทใหญ่สำหรับปี 2566 จำนวน 4.49 ล้านบาท ส่งผลให้กำไรสะสมของบริษัทลดลง เมื่อเทียบกับปี 2565 และในปี 2566 บริษัท เดอะพาเร้นส์ จำกัด มีผลดำเนินงาน ขาดทุนสุทธิ เท่ากับ 35.13 ล้านบาท
ปี 2567 บริษัทมีกำไรสะสมที่ยังไม่ได้จัดสรรเท่ากับ 23.48 ล้านบาท ลดลงจำนวน 32.54 ล้านบาท หรือลดลงคิดเป็นร้อยละ 58.09 เมื่อเทียบกับกำไรสะสมยังไม่ได้จัดสรร ณ วันที่ 31 ธันวาคม 2566 เนื่องจากการจ่ายเงินปันผล จำนวน 10.16 ล้านบาท และการจัดสรรกำไรเป็นทุนสำรองตามกฎหมายเท่ากับ จำนวน 0.74 ล้านบาท ในขณะที่บริษัทมีผลขาดทุนเบ็ดเสร็จรวมส่วนของบริษัทใหญ่สำหรับปี 2567 จำนวน 21.64 ล้านบาท ส่งผลให้กำไรสะสมของบริษัทลดลง เมื่อเทียบกับปี 2566 และในปี 2567 บริษัท เดอะพาเร้นส์ จำกัด มีผลดำเนินงาน ขาดทุนสุทธิ เท่ากับ 47.48 ล้านบาท
ปี 2568 บริษัทมีกำไรสะสมที่ยังไม่ได้จัดสรรเท่ากับ 55.13 ล้านบาท เพิ่มขึ้นจำนวน 31.65 ล้านบาท หรือเพิ่มขึ้นคิดเป็นร้อยละ 134.80 เมื่อเทียบกับกำไรสะสมยังไม่ได้จัดสรร ณ วันที่ 31 ธันวาคม 2567 เนื่องจากการบริษัทมีกำไรสุทธิจากการดำเนินงาน จำนวน 45.06 ล้านบาท และมีการจัดสรรกำไรเป็นทุนสำรองตามกฎหมายเท่ากับ จำนวน 2.15 ล้านบาท ในขณะที่บริษัทมีกำไรเบ็ดเสร็จรวมส่วนของบริษัทใหญ่สำหรับปี 2568 จำนวน 22.07 ล้านบาท ส่งผลให้กำไรสะสมของบริษัทเพิ่มขึ้น เมื่อเทียบกับปี 2567 และในปี 2568 บริษัท เดอะพาเร้นส์ จำกัด มีผลดำเนินงาน ขาดทุนสุทธิ เท่ากับ 27.22 ล้านบาท
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
การผันผวนของอัตราแลกเปลี่ยน
ผลิตภัณฑ์ที่บริษัทจำหน่ายส่วนใหญ่เป็นผลิตภัณฑ์ที่นำเข้าจากต่างประเทศ ซึ่งการเสนอราคาและการชำระเงินค่าสินค้าจะใช้เงินสกุลดอลล่าร์สหรัฐอเมริกาเป็นหลัก ในขณะที่ผลิตภัณฑ์ที่บริษัทจำหน่ายในประเทศเป็นสกุลเงินบาททั้งหมด เมื่อสถานการณ์ค่าเงินบาทอ่อนค่าลงเมื่อเทียบกับค่าเงินสกุลดอลล่าร์สหรัฐอเมริกาจะส่งผลให้จำนวนเงินที่บริษัทต้องชำระค่าสินค้าสูงขึ้น ซึ่งอาจส่งผลกระทบต่อต้นทุนขายของสินค้าบริษัทให้สูงขึ้นตามไปด้วย ในขณะเดียวกัน หากค่าเงินบาทแข็งค่าขึ้นก็อาจส่งผลให้ต้นทุนสินค้าของบริษัทลดต่ำลงได้ และยังส่งต่อกำไร(ขาดทุน) จากอัตราแลกเปลี่ยนที่เกิดขึ้น
อย่างไรก็ตาม บริษัทได้ทำสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้า (Forward Contract) ทุกครั้งที่นำเข้าสินค้าจากต่างประเทศ เพื่อให้บริษัทสามารถกำหนดต้นทุนสินค้าที่จำหน่าย และป้องกันความผันผวนของอัตราแลกเปลี่ยนที่จะส่งผลกระทบต่อผลการดำเนินงานของบริษัทซึ่งการทำสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้านั้น จะอยู่ในดุลยพินิจของผู้บริหารของบริษัทและเป็นไปตามคู่มืออำนาจดำเนินการที่ได้รับการอนุมัติจากคณะกรรมการบริษัท
บริษัทให้ความสำคัญกับอัตราแลกเปลี่ยน จึงได้มีการกำหนดให้มีการติดตามและประเมินสถานการณ์ความเสี่ยงด้านอัตราแลกเปลี่ยนอย่างใกล้ชิด รวมทั้งติดตามแนวโน้มและทิศทางการเคลื่อนไหวของอัตราแลกเปลี่ยนของเงินตราต่างประเทศ ตลอดจนการวิเคราะห์ข้อมูลข่าวสารทางเศรษฐกิจต่าง ๆ และการวิเคราะห์ถึงแนวโน้มค่าเงินบาทเมื่อเทียบกับเงินตราต่างประเทศสกุลหลักต่างๆ ด้วย
การแข่งขันทางด้านราคา
ในสภาวะการแข่งขันทางการตลาดของธุรกิจการจำหน่ายเครื่องมือแพทย์ ปัจจัยด้านราคาเป็นหนึ่งในแรงกดดันหลักที่มีผลต่อการตัดสินใจซื้อของลูกค้า โดยเฉพาะโรงพยาบาลทั้งภาครัฐและเอกชน ซึ่งต้องบริหารงบประมาณอย่างมีประสิทธิภาพ ความสามารถในการเสนอราคาแข่งขันได้อย่างสม่ำเสมอจึงมีความสำคัญอย่างยิ่ง ตัวแทนจำหน่ายต้องเผชิญกับการแข่งขันจากทั้งผู้ประกอบการเดิมที่มีความเชี่ยวชาญในตลาด ผู้เข้าใหม่ที่ต้องการสร้างส่วนแบ่ง และแนวโน้มของ supplier ที่อาจเลือกขายตรงสู่ลูกค้า ซึ่งทุกกรณีทำให้แรงกดดันด้านราคาสูงขึ้น ส่งผลให้อัตรากำไรเฉลี่ยของอุตสาหกรรมมีแนวโน้มลดลงหากไม่มีการบริหารจัดการต้นทุนและกลยุทธ์ราคาอย่างรอบคอบ
การเสนอราคาที่แข่งขันได้อย่างยั่งยืนจึงไม่ได้หมายถึงการลดราคาเพียงอย่างเดียว แต่ยังครอบคลุมถึงการปรับโครงสร้างต้นทุน การเพิ่มประสิทธิภาพด้านโลจิสติกส์ และการสร้างความแตกต่างของบริการหลังการขาย เพื่อให้ลูกค้าเห็นคุณค่าในข้อเสนออย่างชัดเจน ในตลาดที่ลูกค้าคำนึงถึงทั้งราคาและคุณภาพ
นอกจากนี้ ความสามารถในการบริหารสต๊อกให้มีประสิทธิภาพและใช้เงื่อนไขเครดิตการค้าที่เหมาะสมกับ supplier ยังเป็นปัจจัยสำคัญที่ช่วยให้บริษัทสามารถรักษาระดับราคาขายที่เหมาะสมโดยไม่กระทบต่อสภาพคล่อง
การวิเคราะห์ข้อมูลการแข่งขันอย่างสม่ำเสมอและการตั้งราคาอย่างมีกลยุทธ์ถือเป็นหัวใจสำคัญของความสำเร็จ บริษัทต้องผสานข้อมูลตลาด ภาพรวมคู่แข่ง และความต้องการของลูกค้าในการกำหนดราคา เพื่อให้สามารถตอบโจทย์ทั้งในด้านความคุ้มค่าแก่ลูกค้าและการสร้างผลตอบแทนที่ยั่งยืน
บริษัทดำเนินธุรกิจเป็นตัวแทนจำหน่ายเครื่องมือแพทย์มาอย่างต่อเนื่องเป็นระยะเวลากว่า 24 ปี โดยมีบริษัทผู้ผลิตที่เป็นคู่ค้าจำนวนมากกว่า 70 ราย จากหลากหลายประเทศทั่วโลก ความสัมพันธ์อันดีและความร่วมมือทางธุรกิจที่สั่งสมมาอย่างยาวนานกับบริษัทผู้ผลิตดังกล่าว ช่วยเสริมสร้างความสามารถในการเจรจาต่อรองด้านราคาและเงื่อนไขทางการค้าได้อย่างมีประสิทธิภาพ อันเป็นปัจจัยสำคัญที่สนับสนุนความสามารถในการแข่งขันของบริษัทในตลาด
นอกจากนี้ บริษัทมีทีมพนักงานขายที่มีประสบการณ์สูง มีความรู้ความเข้าใจในผลิตภัณฑ์ ตลอดจนเข้าใจความต้องการเฉพาะของลูกค้าในแต่ละกลุ่มเป็นอย่างดี ความเชี่ยวชาญดังกล่าวช่วยให้บริษัทสามารถนำเสนอสินค้าที่เหมาะสม สร้างความเชื่อมั่นและความพึงพอใจแก่ลูกค้าได้อย่างต่อเนื่อง ซึ่งเป็นอีกหนึ่งปัจจัยสำคัญที่ช่วยเสริมความแข็งแกร่งในการดำเนินธุรกิจและการเติบโตอย่างยั่งยืนในระยะยาว